Cette catégorie regroupe les réflexions, analyses, méthodes et innovations liées à l’enseignement de la conduite. Elle s’intéresse aux processus d’apprentissage, à la communication des consignes, au développement des compétences, à l’accompagnement des apprenants ainsi qu’aux pratiques pédagogiques utilisées par les moniteurs, instructeurs, parents accompagnateurs et autres acteurs de la formation à la conduite.
Ce texte est inspiré des réflexions de nos participants lors de la publication de la présentation de la page de l’Observatoire de la conduite.
Une affirmation souvent entendue
Dans les discussions sur la vitesse, une phrase revient régulièrement : « Il faut rouler avec le trafic. »
Cette affirmation peut sembler logique. Lorsqu’une majorité de conducteurs circule à une vitesse semblable, s’en éloigner peut donner l’impression de perturber la circulation, de créer un écart avec les autres véhicules ou même d’augmenter certains risques.
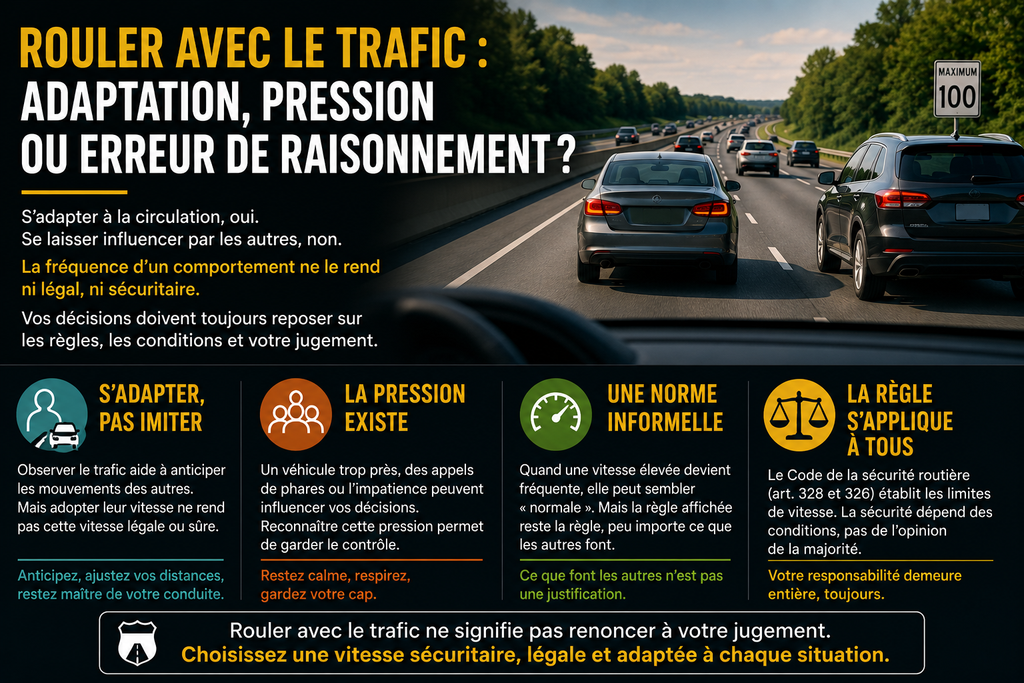
La question mérite toutefois d’être examinée avec prudence. Rouler avec le trafic peut désigner plusieurs réalités différentes :
adapter sa conduite au mouvement général de la circulation;
subir la pression exercée par les autres conducteurs;
confondre une pratique répandue avec une règle officielle;
craindre de ralentir ou de déranger les véhicules qui suivent.
Ces situations ne reposent pas toutes sur le même raisonnement et ne produisent pas nécessairement les mêmes conséquences.
S’adapter à la circulation ne signifie pas reproduire tous les comportements
La conduite demande une adaptation constante. Un conducteur doit tenir compte de la densité de la circulation, de la distance entre les véhicules, de l’état de la chaussée, de la visibilité, des conditions météorologiques, de la présence d’usagers vulnérables et des mouvements parfois imprévisibles des autres conducteurs.
Il est donc normal d’observer le trafic et d’ajuster sa conduite en conséquence. Cette adaptation fait partie de la gestion des risques.
Cependant, s’adapter au trafic ne signifie pas nécessairement adopter la vitesse pratiquée par la majorité. Une distinction importante doit être faite entre tenir compte du comportement des autres et imiter ce comportement.
Par exemple, lorsqu’un groupe de véhicules circule au-dessus de la limite permise, le conducteur doit prévoir que les véhicules derrière lui pourraient se rapprocher rapidement, tenter un dépassement ou manifester de l’impatience. Cette information doit influencer son niveau d’attention, ses distances de sécurité et sa préparation à réagir. Elle ne transforme toutefois pas automatiquement la vitesse du groupe en vitesse légale ou sécuritaire.
La pression sociale existe aussi au volant
La conduite est souvent présentée comme une activité individuelle. Pourtant, elle se déroule dans un environnement social. Les gestes des autres conducteurs peuvent exercer une influence directe sur nos décisions.
Cette influence peut prendre plusieurs formes :
un véhicule qui suit de très près;
des appels de phares;
un conducteur qui manifeste son impatience;
une série de véhicules qui dépassent rapidement;
l’impression d’être le seul à respecter la vitesse affichée;
la crainte d’être perçu comme hésitant, lent ou inexpérimenté.
Dans certaines situations, le conducteur ne choisit donc plus sa vitesse uniquement selon les règles, les conditions ou sa propre évaluation du risque. Il peut aussi chercher à éviter le jugement des autres ou à réduire une tension momentanée.
Cette réaction est humaine. Une personne suivie de près peut ressentir de l’inconfort, de l’irritation ou de l’inquiétude. Son attention peut alors se déplacer vers le rétroviseur et vers le comportement du véhicule qui la suit. Cette charge émotionnelle et attentionnelle peut influencer sa prise de décision.
Reconnaître cette pression ne signifie pas déresponsabiliser le conducteur. Cela permet plutôt de comprendre pourquoi une personne peut augmenter progressivement sa vitesse, parfois sans avoir pris consciemment la décision de dépasser la limite.
Quand la pratique courante devient une norme informelle
Sur certaines routes, une vitesse supérieure à la limite affichée peut devenir fréquente. À force d’observer ce comportement, les conducteurs peuvent finir par le considérer comme normal, attendu ou implicitement accepté.
Une norme informelle se forme alors : la vitesse affichée demeure la règle officielle, mais la vitesse pratiquée par le groupe devient, dans les faits, la référence utilisée par plusieurs conducteurs.
Ce phénomène peut entraîner une erreur de raisonnement :
« Puisque presque tout le monde le fait, cette vitesse doit être acceptable. »
La fréquence d’un comportement ne démontre pourtant ni sa légalité ni son niveau de sécurité. Elle montre seulement que ce comportement est répandu dans un lieu et à un moment donnés.
Le Code de la sécurité routière du Québec établit les vitesses maximales autorisées. La vitesse adoptée par les autres conducteurs ne remplace pas la signalisation et ne modifie pas, à elle seule, la règle applicable. L’article 328 encadre notamment les limites de vitesse sur les chemins publics.
Il faut également rappeler qu’une limite de vitesse constitue une vitesse maximale, et non une vitesse qui doit être atteinte dans toutes les circonstances. Les conditions routières peuvent exiger une vitesse inférieure.
La crainte de ralentir la circulation
Certains conducteurs augmentent leur vitesse parce qu’ils craignent de nuire à la fluidité de la circulation. Ils peuvent avoir l’impression que respecter strictement la limite créera une file, provoquera des dépassements ou obligera les autres à freiner.
Cette préoccupation n’est pas entièrement dénuée de fondement. Des écarts importants de vitesse entre les véhicules peuvent compliquer les interactions. Toutefois, la solution ne consiste pas nécessairement à adopter automatiquement la vitesse la plus élevée pratiquée autour de soi.
La gestion sécuritaire de cette situation repose plutôt sur plusieurs éléments :
maintenir une vitesse prévisible et appropriée;
éviter les variations brusques;
garder une distance suffisante devant soi;
observer régulièrement les rétroviseurs sans y concentrer toute son attention;
faciliter un dépassement lorsqu’il peut être effectué légalement et sécuritairement;
utiliser une voie de circulation appropriée lorsque plusieurs voies sont disponibles;
éviter de répondre à l’impatience par une accélération précipitée.
Un conducteur n’a pas à devenir l’instrument de contrôle des autres usagers. Il n’a pas non plus à mettre sa propre conduite en difficulté pour satisfaire une personne qui le suit de trop près.
Une vitesse semblable peut-elle parfois réduire certains conflits ?
Dans une circulation dense, des vitesses relativement homogènes peuvent rendre les mouvements plus prévisibles. Cela ne signifie toutefois pas que toute homogénéité est sécuritaire.
Une circulation dans laquelle tous les véhicules dépassent la limite peut être homogène tout en conservant un niveau de risque élevé. À l’inverse, un conducteur qui circule beaucoup plus lentement que ce que permettent les conditions, sans raison apparente, peut aussi créer des interactions difficiles.
Il faut donc éviter deux conclusions trop simples :
« Rouler comme les autres est nécessairement sécuritaire. »
« La vitesse des autres ne doit jamais être prise en considération. »
La conduite demande plutôt de combiner plusieurs références :
la limite de vitesse;
les conditions réelles de la route;
la visibilité disponible;
les caractéristiques du véhicule;
la présence d’autres usagers;
la vitesse et les intentions apparentes des autres conducteurs;
les capacités momentanées du conducteur.
La vitesse influence à la fois la probabilité et la gravité d’une collision
La vitesse ne représente pas seulement une obligation réglementaire. Elle influence directement le temps disponible pour percevoir une situation, l’espace nécessaire pour réagir et freiner ainsi que l’énergie libérée lors d’une collision.
L’Organisation mondiale de la Santé rappelle qu’une augmentation de la vitesse moyenne est associée à une hausse de la probabilité de collision et de la gravité de ses conséquences. Selon sa fiche d’information publiée en 2026, une augmentation de 1 % de la vitesse moyenne est associée à une augmentation approximative de 4 % du risque de collision mortelle et de 3 % du risque de collision grave.
Ces données ne signifient pas qu’une collision se produira automatiquement lorsqu’un conducteur augmente légèrement sa vitesse. Elles montrent plutôt que, sur l’ensemble d’un réseau routier et d’une population de conducteurs, de petites variations de vitesse peuvent avoir des effets mesurables.
Pourquoi le raisonnement « je suis le trafic » peut devenir fragile
Le raisonnement consistant à suivre le trafic peut sembler rassurant parce qu’il transfère une partie de la décision au groupe. Si plusieurs personnes adoptent la même vitesse, chacune peut avoir l’impression que les autres confirment la justesse de son choix.
Or, les conducteurs d’un même groupe peuvent tous s’influencer mutuellement sans qu’aucun d’eux ait réellement évalué la situation dans son ensemble.
Un premier véhicule accélère. Un deuxième s’ajuste pour maintenir sa distance. Un troisième suit le mouvement afin de ne pas ralentir la file. Quelques instants plus tard, la vitesse du groupe semble être devenue une décision collective, alors qu’elle peut résulter d’une succession d’adaptations individuelles.
Les travaux consacrés à la gestion de la vitesse reconnaissent l’influence possible des normes sociales locales sur le respect des limites. Le Forum international des transports a notamment rapporté des recherches comparant l’obéissance à la limite officielle et l’adhésion à une « norme sociale locale » créée par les pratiques des autres conducteurs.
Le rôle de l’apprenti conducteur
Cette question peut être particulièrement difficile pour un apprenti. Celui-ci doit simultanément :
contrôler son véhicule;
observer la signalisation;
maintenir sa trajectoire;
évaluer les distances;
surveiller les véhicules environnants;
interpréter les consignes de l’accompagnateur;
gérer la pression ressentie lorsqu’un autre conducteur le suit de près.
Dire simplement à l’apprenti de « suivre le trafic » peut donc être insuffisant. Cette consigne ne lui indique pas clairement quelle information observer ni comment arbitrer un conflit entre la vitesse affichée, les conditions routières et le comportement des autres.
Une consigne plus pédagogique pourrait être :
« Observe la vitesse des autres pour prévoir leurs mouvements, mais choisis la tienne selon la limite, les conditions et l’espace dont tu disposes. »
Cette formulation distingue l’observation du trafic de l’imitation du trafic.
Le rôle du parent accompagnateur et du formateur
Les parents accompagnateurs et les professionnels peuvent aider l’apprenti à comprendre que la vitesse n’est pas choisie à partir d’un seul indicateur.
Ils peuvent notamment l’inviter à verbaliser son raisonnement :
Quelle est la limite affichée ?
Quelles sont les conditions de visibilité ?
Que font les véhicules autour de nous ?
Quel risque crée le véhicule qui nous suit de près ?
Avons-nous suffisamment d’espace devant nous ?
Existe-t-il un endroit sécuritaire où laisser passer un conducteur impatient ?
L’objectif n’est pas de lui apprendre à ignorer les autres. Il s’agit de lui apprendre à utiliser leur comportement comme une information parmi plusieurs, sans lui abandonner entièrement sa décision.
Une responsabilité qui dépasse le conducteur
La pression à « rouler avec le trafic » ne peut pas être attribuée uniquement aux décisions individuelles.
Elle peut aussi être influencée par :
la conception de la route;
la largeur des voies;
la visibilité;
la cohérence entre l’environnement routier et la limite affichée;
la fréquence des contrôles;
les habitudes développées localement;
les messages transmis dans la formation et dans l’entourage;
la tolérance sociale à l’égard de certains excès de vitesse.
Une route large, droite et dégagée peut donner l’impression qu’une vitesse supérieure est naturelle, même lorsque la limite a été établie en fonction d’intersections, de résidences, de mouvements de piétons ou de risques moins visibles.
La gestion de la vitesse repose donc sur un ensemble d’interventions : réglementation, conception des infrastructures, contrôle, communication, éducation et technologies. Cette approche intégrée est notamment mise de l’avant par l’Organisation mondiale de la Santé et par le Forum international des transports.
Que pouvons-nous faire ?
Pour le conducteur, plusieurs stratégies peuvent aider à résister à la pression sans créer inutilement de nouvelles difficultés :
décider de sa vitesse à partir de critères observables plutôt qu’à partir de l’impatience des autres;
éviter de surveiller continuellement le véhicule qui suit;
augmenter l’espace devant soi lorsqu’un véhicule suit de trop près, afin de pouvoir ralentir plus progressivement;
conserver une vitesse stable et prévisible;
laisser passer le véhicule impatient lorsqu’une possibilité légale et sécuritaire se présente;
ne pas transformer la situation en confrontation;
réévaluer continuellement les conditions plutôt que d’appliquer une règle rigide.
Pour les accompagnateurs et les éducateurs, l’enjeu consiste à enseigner une méthode de décision plutôt qu’une formule générale comme « suis le trafic » ou « ignore les autres ».
Pour les institutions et les concepteurs, il s’agit notamment de rechercher une meilleure cohérence entre les limites affichées, l’aménagement de la route, les risques présents et la perception que l’environnement produit chez les conducteurs.
Conclusion
Rouler avec le trafic peut être une forme d’adaptation lorsqu’il s’agit d’observer les autres, de prévoir leurs mouvements et d’éviter des variations brusques ou imprévisibles.
La même expression peut toutefois masquer une pression sociale, une peur de déranger ou une confusion entre la vitesse habituellement pratiquée et la vitesse légalement ou raisonnablement appropriée.
La solution ne consiste pas à ignorer le trafic, ni à s’y conformer aveuglément.
Elle consiste à l’observer, à comprendre son influence et à conserver une décision fondée sur plusieurs éléments : la règle, les conditions, les distances disponibles, les caractéristiques de la route et les capacités humaines du conducteur.
Le comportement des autres constitue une information importante. Il ne constitue pas, à lui seul, une règle de conduite.
Références
Gouvernement du Québec, Code de la sécurité routière, article 328, Légis Québec.
Organisation mondiale de la Santé, Speed Management: A Road Safety Manual for Decision-makers and Practitioners, deuxième édition.
Organisation mondiale de la Santé, Road Traffic Injuries, fiche d’information mise à jour en 2026.
Forum international des transports, Speed Management, Organisation de coopération et de développement économiques.
Forum international des transports, The Safe System Approach in Action.
Société de l’assurance automobile du Québec, Guide de la route.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !
Les systèmes ne sont pas violents par intention, mais par inertie !
Pendant plus d’un siècle, la conduite automobile a reposé sur une idée relativement simple : une personne se trouve derrière le volant, elle observe son environnement, prend des décisions et commande le véhicule.
Cette organisation permet également d’identifier assez facilement le centre de la responsabilité. Lorsqu’une manœuvre est effectuée, lorsqu’une règle est enfreinte ou lorsqu’une collision survient, l’analyse commence généralement par les décisions et les actions du conducteur.
Mais que se passera-t-il lorsque certaines de ces décisions ne seront plus prises par une personne ?
Que deviendra la notion de responsabilité lorsqu’un système informatique décidera lui-même de freiner, d’accélérer, de changer de voie, de dépasser un cycliste ou de contourner un obstacle ?
La question dépasse largement la technologie automobile. Elle touche à notre conception même de la responsabilité.
Conduire, c’est aussi décider
Un conducteur ne se contente pas de manipuler un volant et des pédales.
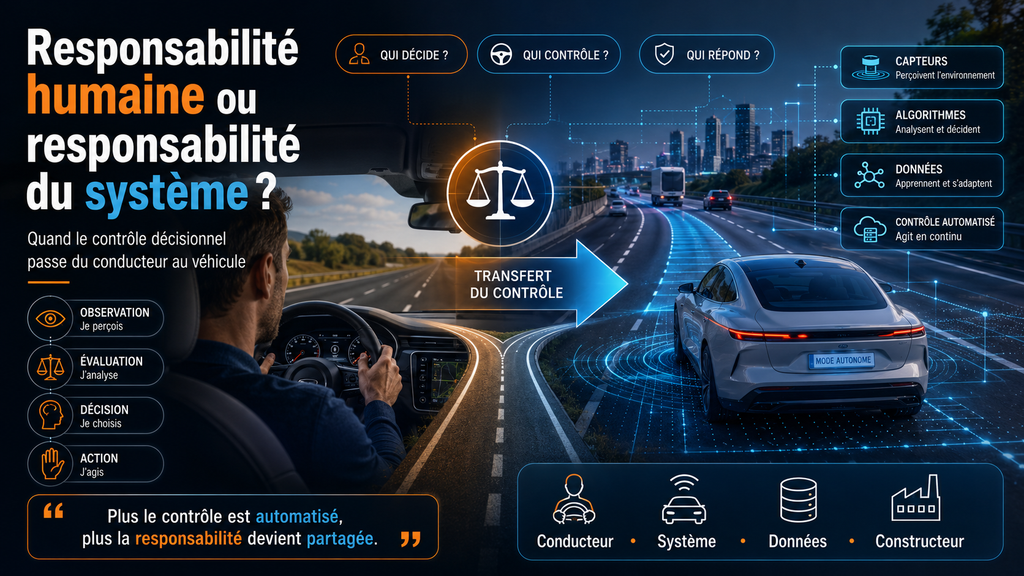
Il doit continuellement :
observer son environnement;
identifier les éléments pertinents;
évaluer les risques;
anticiper l’évolution d’une situation;
choisir une action;
exécuter cette action;
vérifier ses conséquences.
Une partie importante de la responsabilité associée à la conduite découle précisément de cette capacité décisionnelle.
Le conducteur choisit, par exemple, le moment où il s’engage dans une intersection. Il décide si l’espace disponible est suffisant pour effectuer un changement de voie. Il détermine si une situation exige de ralentir avant même qu’un danger soit clairement établi.
Avec l’automatisation, une partie de cette chaîne peut progressivement être transférée à la machine.
La question devient alors fondamentale :
peut-on continuer à attribuer la responsabilité de la même manière lorsque la personne ne prend plus directement la décision qui produit l’action ?
Toutes les automatisations ne transfèrent pas la même responsabilité
Il faut d’abord éviter de placer sous l’expression « véhicule autonome » des technologies très différentes.
La classification développée par SAE International distingue plusieurs niveaux d’automatisation, allant de l’absence d’automatisation jusqu’à une automatisation complète de la tâche de conduite.
Dans les véhicules comportant actuellement des systèmes d’aide à la conduite de niveaux 1 ou 2, le conducteur demeure responsable de la conduite et doit continuer à surveiller l’environnement. La Société de l’assurance automobile du Québec rappelle d’ailleurs que ces systèmes constituent des aides au conducteur et non un remplacement de celui-ci.
La situation devient beaucoup plus complexe à partir du moment où un système automatisé assume lui-même la tâche dynamique de conduite pendant une période déterminée.
À ce stade, il ne s’agit plus simplement d’aider une personne à décider.
Le système devient lui-même un acteur de la décision.
Le paradoxe du conducteur responsable d’une décision qu’il ne prend plus
Une difficulté particulière apparaît lorsque le véhicule peut conduire seul, mais demande occasionnellement à une personne de reprendre le contrôle.
Imaginons un véhicule circulant automatiquement depuis trente minutes.
Son occupant n’a pas eu à choisir sa vitesse, à maintenir sa trajectoire ni à gérer les distances avec les autres véhicules. Puis, soudainement, le système rencontre une situation qu’il ne peut plus gérer et demande une reprise de contrôle.
La responsabilité du conducteur pourrait alors dépendre de plusieurs questions :
avait-il compris qu’il devait demeurer disponible?
avait-il reçu une information suffisamment claire?
combien de temps lui a-t-on donné pour reprendre la conduite?
avait-il suffisamment d’information pour comprendre la situation?
pouvait-il raisonnablement reconstruire la situation routière avant d’intervenir?
Il existe ici un problème de facteur humain important.
Une personne qui ne participe plus activement à une tâche peut progressivement perdre une partie de sa représentation de la situation. Reprendre soudainement la conduite ne consiste donc pas uniquement à remettre les mains sur le volant.
Il faut également comprendre ce qui se passe.
Cela peut prendre du temps.
La responsabilité pourrait suivre le contrôle effectif
Une évolution possible consiste à faire correspondre davantage la responsabilité avec l’acteur qui détenait réellement le contrôle décisionnel au moment d’un événement.
Dans un système fortement automatisé, la question pourrait donc progressivement passer de :
« Qu’a fait le conducteur ? »
à :
« Qui ou quoi contrôlait effectivement la conduite à ce moment précis ? »
Cette distinction pourrait devenir particulièrement importante.
Si une personne dirige elle-même le véhicule, ses décisions demeurent naturellement au centre de l’analyse.
Mais si un système automatisé choisit seul une trajectoire ou déclenche une manœuvre, l’analyse pourrait devoir examiner beaucoup plus largement :
le fonctionnement du système automatisé;
sa conception;
les informations fournies par ses capteurs;
ses limites connues;
son entretien;
les mises à jour logicielles;
les instructions données à l’utilisateur;
les conditions dans lesquelles son utilisation était autorisée.
D’un responsable principal vers une chaîne de responsabilités
L’automatisation pourrait ainsi transformer un modèle principalement centré sur le conducteur en un modèle beaucoup plus distribué.
Après un événement impliquant un véhicule fortement automatisé, plusieurs acteurs pourraient éventuellement devoir être examinés.
Le conducteur ou l’utilisateur pourrait avoir une responsabilité s’il utilise le système en dehors des conditions prévues ou ignore une demande de reprise de contrôle.
Le constructeur pourrait être concerné si le véhicule présente un défaut de conception ou une défaillance.
Le développeur du système pourrait également devenir pertinent lorsque le comportement du véhicule dépend directement d’un logiciel ou d’un algorithme.
Un exploitant de flotte pourrait être concerné si l’entretien ou les mises à jour nécessaires n’ont pas été réalisés.
Les infrastructures pourraient aussi jouer un rôle lorsque le fonctionnement du système dépend de certaines caractéristiques routières ou numériques.
La responsabilité ne disparaîtrait donc probablement pas.
Elle pourrait devenir plus distribuée.
Une décision automobile deviendra parfois une décision industrielle
Cette évolution produit un changement particulièrement intéressant.
Lorsqu’un conducteur choisit de ralentir à l’approche d’une situation incertaine, cette décision est prise en quelques secondes et ne concerne généralement qu’un véhicule.
Dans un véhicule automatisé, le comportement peut avoir été défini plusieurs mois auparavant par une équipe de conception.
Le choix du véhicule face à une situation donnée peut alors résulter :
de paramètres techniques;
de règles de décision;
de données utilisées pour développer le système;
de seuils définissant le niveau de risque acceptable;
de choix d’ingénierie;
de procédures de validation.
Une décision autrefois individuelle peut ainsi devenir partiellement industrielle.
Cette transformation pourrait modifier profondément la manière dont nous analysons les erreurs.
L’erreur pourrait également changer de nature
Un conducteur humain peut commettre une erreur en raison de la fatigue, de l’inattention, d’une mauvaise anticipation ou d’une interprétation incorrecte de la situation.
Un système automatisé peut rencontrer d’autres difficultés.
Il pourrait, par exemple :
mal interpréter un objet;
recevoir une information incomplète d’un capteur;
rencontrer une situation rarement observée lors de son développement;
être utilisé dans des conditions qui dépassent son domaine de fonctionnement prévu;
être affecté par une défaillance matérielle ou logicielle.
Dans ce contexte, la prévention ne peut plus reposer seulement sur le comportement de la personne au volant.
Elle doit également intégrer la conception du système, sa validation, la qualité de l’information transmise à l’utilisateur et la capacité de détecter ses propres limites.
Il faudra savoir qui conduisait réellement
Cette question explique également l’importance croissante des données enregistrées par les véhicules automatisés.
En 2025, la Commission économique des Nations Unies pour l’Europe a notamment adopté des orientations concernant les systèmes de stockage de données associés à la conduite automatisée.
L’objectif est notamment de pouvoir déterminer, lors d’un événement important pour la sécurité, si le système ou le conducteur devait effectuer la tâche de conduite et lequel des deux la réalisait effectivement.
Dans certaines enquêtes futures, l’une des premières questions pourrait donc être très concrète :
à cet instant précis, qui conduisait ?
La réponse pourrait se trouver non seulement dans le témoignage des personnes impliquées, mais également dans les données enregistrées par le véhicule.
Le cas particulier du Québec
Au Québec, cette discussion devra également être distinguée de celle concernant l’indemnisation des victimes.
Le régime québécois d’assurance automobile possède ses propres mécanismes concernant les préjudices corporels, alors que les dommages matériels et d’autres formes de responsabilité peuvent relever de règles différentes.
La question « qui est responsable ? » peut donc avoir plusieurs significations :
qui a causé l’événement?
qui devait contrôler le véhicule?
qui a commis une faute?
qui doit indemniser un dommage?
un système présentait-il un défaut?
un utilisateur a-t-il respecté les conditions d’utilisation?
Ces questions ne doivent pas être confondues.
Le cadre québécois demeure d’ailleurs en évolution. La SAAQ indique actuellement que les véhicules autonomes de niveaux 3, 4 ou 5 font l’objet d’un encadrement particulier et que leur expérimentation sur les chemins publics est notamment réalisée dans le cadre de projets pilotes, sous réserve des exceptions prévues pour certains véhicules de niveau 3 conformes aux normes fédérales.
Le propriétaire cessera-t-il d’être responsable ?
Pas nécessairement.
Ne plus prendre chaque décision de conduite ne signifie pas automatiquement ne plus avoir aucune obligation.
Le propriétaire ou l’utilisateur pourrait, selon les futurs cadres réglementaires et les caractéristiques des systèmes, conserver certaines responsabilités liées notamment :
à l’entretien du véhicule;
à l’installation des mises à jour nécessaires;
au respect des limites d’utilisation;
à l’état des capteurs;
à la surveillance demandée par le système;
à une éventuelle reprise de contrôle.
La responsabilité pourrait donc se déplacer de la conduite instantanée vers la supervision et l’utilisation correcte du système.
Un nouveau problème : la responsabilité sans compréhension
Une autre difficulté mérite une attention particulière.
Pour être réellement responsable d’un système, encore faut-il pouvoir comprendre raisonnablement ce qu’il peut et ne peut pas faire.
Un conducteur qui croit utiliser un véhicule autonome alors qu’il utilise seulement une assistance avancée pourrait adopter un niveau de surveillance insuffisant.
À l’inverse, un système présenté de manière trop complexe pourrait rendre difficile la compréhension de ses limites.
La conception des interfaces, les termes utilisés dans la publicité, la formation des utilisateurs et les avertissements pourraient donc devenir des éléments importants de la sécurité routière.
La responsabilité ne dépendra pas uniquement de ce que la technologie peut faire.
Elle dépendra également de ce que les humains comprennent de cette technologie.
La formation à la conduite pourrait elle aussi changer
L’automatisation soulève enfin une question pédagogique.
Que faudra-t-il enseigner à un futur conducteur lorsque celui-ci conduira parfois lui-même et supervisera parfois une machine qui conduit à sa place ?
Les compétences traditionnelles demeureront importantes tant que la reprise de contrôle restera possible.
Mais de nouvelles compétences pourraient devenir nécessaires :
comprendre les limites d’un système automatisé;
savoir reconnaître les situations où il ne doit pas être utilisé;
maintenir une représentation suffisante de la situation lorsqu’une supervision demeure nécessaire;
comprendre les messages et alertes du véhicule;
savoir reprendre le contrôle de manière sécuritaire;
éviter de confondre assistance et autonomie.
Nous pourrions donc passer progressivement d’une formation centrée exclusivement sur la maîtrise du véhicule à une formation intégrant également la gestion d’un système de conduite.
Que savons-nous ?
Les technologies disponibles aujourd’hui ne permettent pas de considérer que le conducteur a disparu de l’équation. Au Canada, les véhicules offerts au grand public sont encore principalement associés aux niveaux d’automatisation où l’humain conserve un rôle important de conduite ou de supervision.
Les niveaux plus élevés d’automatisation soulèvent cependant des questions nouvelles concernant le transfert de contrôle, la traçabilité des décisions et le partage des responsabilités.
Pourquoi est-ce important ?
Parce qu’un système de sécurité fonctionne mieux lorsque les responsabilités sont compréhensibles.
Si le conducteur pense que le véhicule est responsable alors que le système attend encore sa supervision, un vide peut apparaître.
Si le constructeur considère qu’une intervention humaine était possible alors que la personne ne disposait pas raisonnablement du temps ou de l’information nécessaires pour intervenir, un autre problème apparaît.
La sécurité nécessitera donc une définition de plus en plus précise de la frontière entre les responsabilités humaines et celles associées aux systèmes automatisés.
Que pouvons-nous faire ?
Avant même l’arrivée généralisée des véhicules fortement automatisés, plusieurs principes peuvent déjà guider la réflexion.
Il est possible de :
distinguer clairement assistance à la conduite et conduite automatisée;
informer précisément les utilisateurs des capacités et des limites des systèmes;
concevoir les transitions entre machine et humain en tenant compte des limites cognitives humaines;
préserver les informations permettant de déterminer qui contrôlait effectivement le véhicule;
adapter progressivement la formation des conducteurs;
faire évoluer les cadres juridiques, techniques et assurantiels en parallèle avec la technologie;
examiner les événements selon une approche systémique plutôt que de rechercher trop rapidement un responsable unique.
De la responsabilité du conducteur à la responsabilité du système
L’arrivée de la conduite automatisée ne supprimera probablement pas la responsabilité humaine.
Elle pourrait cependant changer son emplacement.
Hier, la majorité des décisions étaient prises derrière le volant.
Demain, certaines seront prises dans le véhicule, d’autres dans un logiciel, d’autres encore dans un centre de conception plusieurs mois avant que le véhicule rencontre une situation réelle.
La responsabilité pourrait alors devenir moins visible, plus technique et davantage partagée.
La véritable question ne sera peut-être plus seulement :
« Qui conduisait le véhicule ? »
mais plutôt :
« Qui avait réellement le pouvoir de décider de ce que le véhicule allait faire ? »
C’est probablement autour de cette distinction entre présence humaine, contrôle effectif et pouvoir décisionnel que se construira une partie importante de la responsabilité routière de demain.
Références et repères
Société de l’assurance automobile du Québec (SAAQ), Véhicule autonome, cadre québécois relatif aux véhicules autonomes et aux projets pilotes.
Société de l’assurance automobile du Québec (SAAQ), Systèmes d’aide à la conduite, présentation des niveaux d’automatisation et du rôle du conducteur.
Transport Canada, Canada’s Safety Framework for Connected and Automated Vehicles 2.0, 2025.
Transport Canada, Guidelines for Testing Automated Driving Systems in Canada, Version 2.0.
Commission économique des Nations Unies pour l’Europe (CEE-ONU), travaux relatifs aux systèmes automatisés et au stockage des données de conduite automatisée.
SAE International, norme J3016, Taxonomy and Definitions for Terms Related to Driving Automation Systems for On-Road Motor Vehicles.
Québec, Loi sur l’assurance automobile, RLRQ, c. A-25.
Le présent texte vise à expliquer les enjeux associés à l’évolution de la responsabilité en contexte de conduite automatisée. Il ne constitue pas un avis juridique. Les règles applicables peuvent varier selon le niveau d’automatisation, les circonstances d’un événement et l’évolution des cadres législatifs et réglementaires.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !
De la responsabilité civile à un régime public d’assurance automobile sans égard à la responsabilité
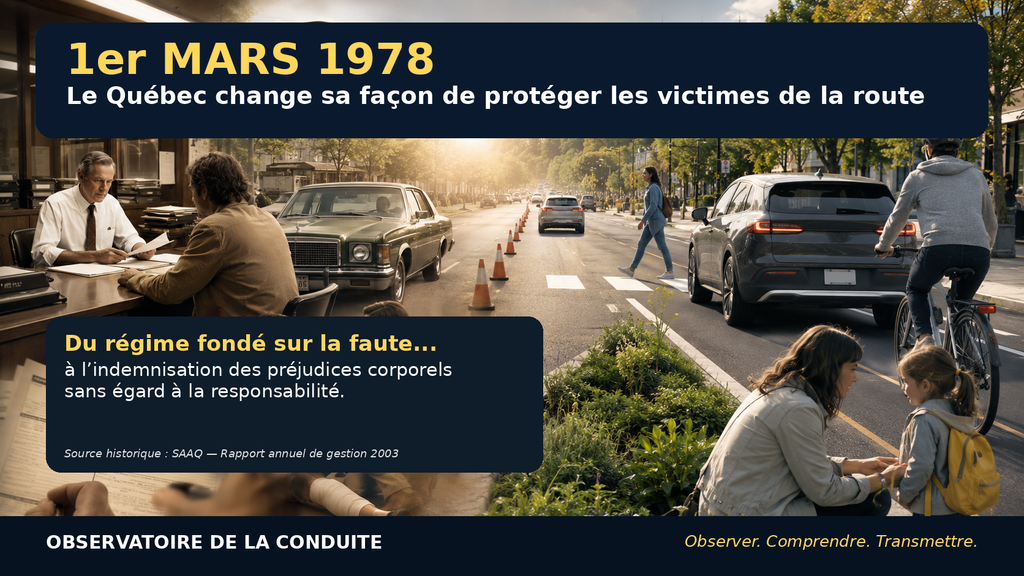
Le 1er mars 1978 constitue une date charnière de l’histoire de la sécurité routière et de la protection sociale au Québec.
Ce jour-là, un nouveau régime public d’assurance automobile entre en vigueur et la Régie de l’assurance automobile du Québec commence officiellement ses activités.
Pour plusieurs Québécois d’aujourd’hui, ce régime paraît presque aller de soi. Lorsqu’une personne est blessée dans un accident de la route, on sait généralement qu’elle peut présenter une demande d’indemnisation à la Société de l’assurance automobile du Québec.
Mais il n’en a pas toujours été ainsi.
Avant 1978, une personne blessée dans un accident automobile pouvait devoir entrer dans un processus où la détermination de la responsabilité, la capacité financière de la personne responsable, les assurances disponibles et parfois les tribunaux occupaient une place centrale.
Le changement instauré en 1978 repose sur une idée profondément différente :
pour indemniser les préjudices corporels résultant d’un accident automobile, la première question ne sera plus de déterminer qui mérite d’être indemnisé selon sa faute, mais de déterminer les conséquences subies par la victime selon les règles du régime.
Cette transformation n’est cependant pas apparue soudainement.
Elle est le résultat de plusieurs années de réflexion, de recherches, de débats politiques, juridiques et économiques, ainsi que d’une évolution progressive de la façon dont la société québécoise concevait les risques associés à l’automobile.
Avant 1978 : lorsqu’indemnisation et responsabilité étaient étroitement liées
Avant l’instauration du régime actuel, l’assurance automobile québécoise reposait largement sur les principes généraux de la responsabilité civile.
Lorsqu’une personne subissait des blessures dans un accident, la question de la responsabilité pouvait donc devenir déterminante pour obtenir réparation.
Il fallait parfois établir la faute d’un conducteur ou d’un propriétaire de véhicule, déterminer l’étendue de sa responsabilité et vérifier si les ressources ou les assurances disponibles permettaient effectivement de verser une indemnité.
Ce système pouvait fonctionner dans certaines situations.
Mais il présentait aussi plusieurs difficultés.
La détermination de la responsabilité pouvait être complexe.
Les démarches pouvaient entraîner des délais.
Les procédures pouvaient occasionner des coûts.
Et même lorsqu’une responsabilité était établie, encore fallait-il que la personne responsable ou son assureur soit en mesure de satisfaire à la réclamation.
1961 : une première protection contre certaines situations d’insolvabilité
Le Québec n’attend toutefois pas 1978 pour commencer à améliorer la protection des personnes accidentées.
À compter de 1961, un mécanisme d’indemnisation existe notamment pour certaines victimes qui détiennent un jugement demeuré insatisfait.
La législation de cette époque prévoit un Fonds pouvant, dans certaines circonstances et jusqu’aux limites prévues par la loi, satisfaire un jugement lorsque la victime n’a pas réussi à obtenir le paiement auquel elle avait droit.
Ce mécanisme constitue une forme de protection supplémentaire, mais il ne transforme pas encore fondamentalement la logique du système.
Pour les accidents survenus entre le 30 septembre 1961 et le 1er mars 1978, la législation demeure fondée sur un régime où la responsabilité civile joue un rôle déterminant.
La réforme de 1978 ira beaucoup plus loin.
Une automobile devenue incontournable… et un problème devenu collectif
L’expansion rapide de l’automobile au Québec transforme profondément les déplacements au cours du XXe siècle.
En 1906, Montréal immatricule la première automobile du Québec.
En 1924, alors qu’au moins 100 000 véhicules circulent déjà sur les routes québécoises, un premier Code de la route est adopté afin notamment d’uniformiser davantage les règles et la signalisation.
Quelques décennies plus tard, l’automobile est devenue une composante majeure de la vie économique et sociale.
Cette croissance apporte de nouvelles possibilités de déplacement, mais aussi un nombre considérable de collisions, de blessures et de décès.
La question automobile ne peut progressivement plus être considérée uniquement comme un rapport privé entre deux personnes impliquées dans un accident.
Elle devient aussi une question de société.
1971 : le gouvernement demande de revoir le système
Le 5 mai 1971, le gouvernement du Québec met sur pied le Comité d’étude sur l’assurance automobile.
Il deviendra communément connu sous le nom de comité Gauvin, en référence à son président, l’actuaire Jean-Louis Gauvin.
Le mandat est considérable.
Le gouvernement souhaite notamment mieux comprendre :
l’augmentation du coût de l’assurance automobile;
les pertes causées par les accidents;
la manière dont les victimes sont indemnisées;
les possibilités de réduire les coûts du système;
les moyens d’offrir une compensation plus adéquate et plus équitable aux personnes accidentées.
Le comité ne travaille donc pas uniquement sur une question technique d’assurance.
Il doit réfléchir à une question beaucoup plus fondamentale :
comment une société devrait-elle répartir les conséquences humaines et économiques des accidents automobiles?
Le rapport Gauvin : remettre en question le rôle de la faute
Après plusieurs années de travaux, le comité dépose son rapport en mars 1974.
Le document compte plus de 400 pages.
Ses auteurs examinent en profondeur le fonctionnement de l’assurance automobile, les mécanismes d’indemnisation et différentes expériences réalisées ailleurs.
Le principe proposé constitue une rupture importante avec la logique traditionnelle.
Pour les dommages corporels, le comité recommande essentiellement de ne plus faire de la faute le fondement de l’indemnisation.
La priorité devrait plutôt être accordée à la compensation des pertes économiques subies par les personnes accidentées, selon un système que le comité souhaite plus efficace, plus équitable et moins coûteux.
En d’autres mots, deux questions jusqu’alors étroitement liées commencent à être séparées :
Qui est responsable de l’accident?
Comment la personne blessée doit-elle être indemnisée?
C’est cette séparation qui se retrouvera au cœur du régime québécois.
Une réforme qui ne faisait pas l’unanimité
Il serait cependant inexact de présenter cette transformation comme une évolution évidente ou unanimement acceptée.
Le rapport Gauvin suscite des débats importants.
Des assureurs, des courtiers, des juristes, des associations professionnelles, des groupes de citoyens, des organisations syndicales et plusieurs autres acteurs interviennent dans les consultations publiques.
Les discussions portent notamment sur :
le rôle de l’État;
le rôle de l’entreprise privée;
le droit de recours devant les tribunaux;
la responsabilité civile;
le coût des primes;
la portée des indemnités;
la protection des victimes;
l’administration du futur régime.
Les Journaux des débats de l’Assemblée nationale témoignent de l’intensité de ces échanges.
La réforme qui prendra forme en 1977 et 1978 résulte donc d’un véritable choix de société effectué après plusieurs années de discussions.
1977 : le projet de loi 67
Le 19 août 1977, Lise Payette, alors ministre des Consommateurs, Coopératives et Institutions financières, présente à l’Assemblée nationale le projet de loi 67, Loi sur l’assurance automobile.
Le projet fait ensuite l’objet d’importants travaux parlementaires.
La loi est finalement sanctionnée le 22 décembre 1977.
Ses principales dispositions relatives au nouveau régime entreront en vigueur le 1er mars 1978.
À compter de cette date, le paysage québécois de l’assurance automobile est profondément transformé.
1er mars 1978 : naissance officielle de la Régie
Le même jour, la Régie de l’assurance automobile du Québec entre officiellement en fonction pour administrer le nouveau régime public.
Dans son Rapport annuel de gestion 2003, publié à l’occasion du 25e anniversaire du régime, la Société indique que la Régie comptait alors 330 employés.
L’historique actuellement publié par la SAAQ utilise pour sa part une valeur arrondie d’environ 400 employés.
Ces deux chiffres proviennent de publications officielles de la même organisation. La différence peut notamment refléter une méthode ou une date de comptabilisation différente. En l’absence d’une explication documentaire précise, il est plus prudent de conserver les deux informations en les attribuant à leurs sources respectives.
Ce détail illustre d’ailleurs une règle importante lorsqu’on travaille avec des archives : un chiffre historique gagne à être rattaché à la source qui l’a produit.
Que signifie réellement « sans égard à la responsabilité »?
La notion est souvent connue sous l’expression anglaise no-fault.
Elle est aussi parfois mal comprise.
La Loi sur l’assurance automobile prévoit que les indemnités accordées par la SAAQ pour les préjudices corporels couverts sont versées sans égard à la responsabilité de quiconque.
Cela signifie essentiellement qu’un résident du Québec qui subit un préjudice corporel dans un accident automobile couvert par le régime peut être indemnisé sans devoir préalablement démontrer qu’une autre personne est responsable de ses blessures.
Le régime actuel protège également les résidents du Québec lorsqu’un accident automobile couvert survient ailleurs dans le monde, selon les conditions prévues par la loi.
« Sans égard à la responsabilité » ne veut pas dire « sans responsabilité »
Cette distinction est fondamentale.
Le régime public d’indemnisation ne signifie pas que les comportements d’un conducteur deviennent sans conséquence.
Un conducteur qui enfreint les règles peut toujours, selon la situation, faire face à :
des constats d’infraction;
des amendes;
des points d’inaptitude;
une suspension ou une révocation du permis;
des accusations criminelles lorsque les circonstances le justifient;
des conséquences relatives à l’assurance de son véhicule;
d’autres mesures prévues par les lois applicables.
Le régime de 1978 ne supprime donc pas la notion de responsabilité dans la conduite automobile.
Il modifie surtout la manière dont les préjudices corporels sont indemnisés.
On pourrait résumer cette distinction ainsi :
Une personne peut être tenue responsable de sa conduite sans que l’indemnisation des blessures d’une victime dépende de cette responsabilité.
Pourquoi avoir séparé la faute de l’indemnisation?
L’une des raisons fondamentales était de réduire les situations dans lesquelles une personne blessée devait attendre que la responsabilité soit déterminée avant de pouvoir recevoir une compensation.
Dans l’ancien modèle, deux personnes pouvaient s’opposer pendant une période importante sur la question :
« Qui a causé l’accident? »
Pendant ce temps, la personne blessée pouvait subir :
une perte de revenu;
des limitations fonctionnelles;
des frais;
des conséquences familiales;
des besoins de réadaptation.
Le régime public vise à déplacer le centre de gravité du système.
Pour le préjudice corporel couvert, l’analyse porte principalement sur la personne accidentée, les conséquences de ses blessures et les indemnités auxquelles elle peut avoir droit selon la loi.
Mais qu’arrive-t-il aux dommages matériels?
C’est ici qu’une autre distinction importante doit être faite.
Le Québec n’a pas entièrement étatisé l’assurance automobile.
Le régime repose plutôt sur une combinaison de deux composantes.
Les préjudices corporels
Ils relèvent principalement du régime public administré par la SAAQ, selon les conditions prévues par la Loi sur l’assurance automobile.
Les dommages matériels
Ils demeurent principalement du ressort de l’assurance automobile privée.
Le propriétaire d’un véhicule circulant au Québec doit notamment détenir l’assurance de responsabilité civile exigée par la loi.
Depuis 1978, une convention d’indemnisation directe permet aussi, dans les situations auxquelles elle s’applique, qu’un assuré traite avec son propre assureur pour les dommages matériels causés à son véhicule lors d’une collision.
Ainsi, le système québécois ne doit pas être réduit à la formule :
« La SAAQ paie tout. »
Ce n’est pas le cas.
Il existe une distinction structurante entre la protection des personnes et la protection des biens.
1980 : la Régie devient aussi un acteur de sécurité routière
La mission de la Régie évolue rapidement après sa création.
En 1980, les activités du Bureau des véhicules automobiles, jusque-là rattaché au ministère des Transports, sont transférées à la Régie.
Cette dernière devient ainsi responsable de fonctions liées notamment :
à l’immatriculation des véhicules;
à la délivrance des permis de conduire;
à la gestion de l’accès au réseau routier.
La législation lui confie également un mandat de promotion de la sécurité routière.
Ce changement est considérable.
L’organisation créée deux ans plus tôt essentiellement autour de l’indemnisation commence à intervenir également avant l’accident.
Il ne s’agit plus seulement de réparer les conséquences.
Il s’agit aussi de contribuer à les prévenir.
De l’indemnisation à la prévention
Cette évolution fait apparaître une logique particulièrement intéressante.
Un organisme qui indemnise les conséquences des collisions possède également un intérêt collectif à réduire leur fréquence et leur gravité.
Prévenir une collision peut éviter :
un décès;
une blessure;
une incapacité;
une perte de revenu;
une réadaptation longue;
des répercussions familiales;
des coûts sociaux et économiques importants.
La prévention et l’indemnisation deviennent ainsi deux composantes d’une même mission de protection de la personne.
1982 : un nouveau Code de la sécurité routière
En 1982, un nouveau Code de la sécurité routière entre en vigueur au Québec.
Il renforce et modernise l’encadrement de la circulation routière.
Au fil des décennies suivantes, le Code continuera d’évoluer en fonction :
des connaissances en sécurité routière;
des changements technologiques;
des nouveaux moyens de déplacement;
des comportements observés;
des orientations gouvernementales;
des préoccupations liées aux usagers plus vulnérables.
Le cadre que connaît un apprenti conducteur aujourd’hui est donc lui aussi le résultat d’une longue évolution.
1990 : la Régie devient la Société de l’assurance automobile du Québec
En 1990, une nouvelle étape est franchie.
La Régie de l’assurance automobile du Québec devient la Société de l’assurance automobile du Québec — la SAAQ.
Une réforme de la Loi sur l’assurance automobile entre également en vigueur tout en maintenant le principe fondamental de l’indemnisation des préjudices corporels sans égard à la responsabilité.
La SAAQ décrit alors son approche comme un modèle intégré réunissant plusieurs dimensions :
la prévention;
l’accès au réseau routier;
le contrôle;
l’indemnisation;
la réadaptation.
En 1991, elle assume officiellement, par l’intermédiaire de Contrôle routier Québec, la surveillance et le contrôle du transport routier des personnes et des marchandises.
L’organisation qui avait commencé avec l’indemnisation des victimes est devenue un acteur présent à plusieurs étapes du système routier.
Une mission qui demeure centrée sur la personne
Aujourd’hui encore, la SAAQ définit sa mission centrale ainsi : protéger la personne contre les risques liés à l’usage de la route.
Ses principaux mandats comprennent notamment :
l’administration du régime public d’assurance automobile;
l’indemnisation des personnes accidentées;
la réadaptation;
la gestion de l’accès au réseau routier;
la promotion de la sécurité routière;
la surveillance et le contrôle du transport routier des personnes et des biens;
la détermination des contributions d’assurance et la gestion du fonds associé au régime.
Cette mission actuelle porte encore la trace directe des décisions prises en 1978, 1980 et 1990.
2003 : lorsque la SAAQ fait le bilan de ses 25 premières années
À l’occasion de son 25e anniversaire, la SAAQ revient sur son histoire dans son Rapport annuel de gestion 2003.
Elle y présente deux données particulièrement marquantes.
Entre 1978 et 2003, elle indique avoir versé environ :
11 milliards de dollars d’indemnités à quelque 750 000 personnes accidentées.
Ces chiffres permettent de mesurer l’ampleur du régime au-delà de ses aspects administratifs.
750 000 personnes, ce sont autant de dossiers derrière lesquels se trouvent des blessures, des incapacités, des pertes de revenus, des familles et des trajectoires de vie parfois profondément modifiées.
Un changement considérable du bilan routier
Le même rapport fournit également une comparaison du bilan routier entre 1978 et 2003.
La SAAQ choisit alors de rapporter les résultats au nombre de véhicules autorisés à circuler, ce qui permet de tenir compte en partie de l’augmentation du parc automobile.
Selon le rapport :
le nombre de décès passe de 6 à 1,2 par 10 000 véhicules autorisés à circuler;
le nombre de blessés graves passe de 26 à 12 par 10 000 véhicules.
Cela correspond, selon la SAAQ, à une réduction d’environ :
80 % du taux de décès;
54 % du taux de blessés graves.
En 2003, le Québec comptait néanmoins encore 621 décès, 6 072 blessés graves et 49 823 blessés légers selon le bilan présenté dans ce rapport.
Les progrès étaient donc importants, mais ils ne signifiaient pas que le problème de la sécurité routière était résolu.
Peut-on attribuer cette amélioration uniquement à la SAAQ?
Non.
Et cette nuance est importante.
Le développement de la Régie puis de la SAAQ a certainement constitué une partie importante de l’évolution québécoise en sécurité routière.
Mais une réduction du nombre de décès ou de blessures sur plusieurs décennies ne peut raisonnablement être attribuée à un seul organisme ou à une seule mesure.
Plusieurs transformations ont eu lieu simultanément :
amélioration de la conception des véhicules;
ceintures de sécurité et autres systèmes de retenue;
amélioration des routes et de leur environnement;
évolution des services policiers;
évolution du Code de la sécurité routière;
mesures concernant l’alcool et les drogues au volant;
développement des services préhospitaliers;
progrès de la traumatologie;
amélioration des soins médicaux et de la réadaptation;
formation des conducteurs;
campagnes de sensibilisation;
recherche scientifique;
évolution des normes de sécurité;
changements dans les comportements sociaux.
La sécurité routière constitue précisément un domaine où la responsabilité partagée est essentielle.
Les progrès appartiennent rarement à un seul acteur.
Ils résultent plutôt de l’action combinée des citoyens, des institutions, des professionnels, des chercheurs, des concepteurs, des services d’urgence, des policiers, des éducateurs et des gouvernements.
2025 : le chemin parcouru n’élimine pas le travail à faire
Le bilan routier 2025 de la SAAQ dénombre :
371 décès;
1 282 personnes blessées gravement;
28 365 personnes blessées légèrement;
pour un total de 30 018 personnes accidentées.
Ces chiffres ne peuvent pas être comparés directement à tous les indicateurs de 1978 ou de 2003 sans tenir compte de la croissance de la population, du parc automobile, du kilométrage parcouru et des méthodes statistiques utilisées.
Ils permettent néanmoins de constater une chose :
près d’un demi-siècle après la réforme de 1978, la protection des personnes contre les risques de la route demeure un chantier inachevé.
Le régime public ne cherche pas à décider qui est une « bonne » ou une « mauvaise » victime
Le principe de l’indemnisation sans égard à la responsabilité contient aussi une dimension humaine particulière.
Une personne peut commettre une erreur grave au volant.
Elle peut être sanctionnée pour cette erreur.
Elle peut devoir en assumer les conséquences juridiques, administratives et personnelles.
Mais si elle subit elle-même un préjudice corporel couvert par le régime, l’indemnisation n’est généralement pas fondée sur un jugement moral de la personne.
Cette distinction ne banalise pas les comportements dangereux.
Elle sépare deux fonctions différentes de la société :
responsabiliser et sanctionner lorsque cela est nécessaire;
protéger et indemniser lorsqu’une personne subit un préjudice couvert.
Comprendre cette différence permet de mieux saisir la philosophie du régime québécois.
Prévenir plutôt que seulement réparer
Il existe également une leçon importante dans l’évolution institutionnelle de la SAAQ.
En 1978, l’organisation est créée principalement pour administrer l’indemnisation.
Deux ans plus tard, son champ d’action s’étend à la sécurité routière et à l’accès au réseau.
Ce changement traduit une idée simple :
indemniser correctement une personne après un accident est nécessaire; empêcher que l’accident se produise demeure préférable lorsque cela est possible.
La prévention n’éliminera jamais toutes les erreurs humaines.
Elle peut cependant réduire leur fréquence, limiter leurs conséquences et créer des marges permettant qu’une erreur ne devienne pas automatiquement une tragédie.
Pourquoi raconter cette histoire aux apprentis conducteurs?
À première vue, l’histoire de l’assurance automobile peut sembler éloignée d’une leçon de conduite.
Elle ne l’est pas.
Un apprenti conducteur reçoit aujourd’hui un ensemble de protections, de règles, de normes et de services qui n’existaient pas nécessairement pour les générations précédentes.
Le permis de conduire.
Les examens.
Le Code de la sécurité routière.
La signalisation normalisée.
La ceinture de sécurité.
Les normes de construction des véhicules.
La prévention.
Les services d’urgence.
L’indemnisation.
La réadaptation.
Chacun de ces éléments possède sa propre histoire.
Et derrière une grande partie de cette histoire se trouvent des accidents analysés, des lacunes identifiées, des recherches, des débats et des décisions prises pour tenter de faire mieux.
« Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier »
Cette phrase prend ici un sens particulièrement concret.
Elle ne signifie pas que chacune des règles actuelles résulte directement du décès d’une personne précise.
L’histoire est beaucoup plus complexe.
Elle signifie plutôt que notre compréhension actuelle de la sécurité routière s’est construite progressivement à partir de l’expérience collective.
Des personnes ont été blessées.
Des familles ont subi des pertes.
Des chercheurs ont étudié les collisions.
Des coroners ont formulé des recommandations.
Des ingénieurs ont modifié les véhicules et les routes.
Des parlementaires ont débattu des lois.
Des professionnels ont développé de nouvelles pratiques.
Des citoyens ont demandé des changements.
Et les générations suivantes ont hérité d’un système différent.
Ce que l’histoire de 1978 nous apprend sur la sécurité routière
Le régime public d’assurance automobile offre finalement une leçon qui dépasse largement l’assurance.
Il rappelle qu’un problème routier peut être observé sous plusieurs angles.
Avant la collision :
prévention;
formation;
infrastructures;
réglementation;
contrôle;
comportements.
Pendant la collision :
vitesse;
énergie;
protection offerte par le véhicule;
ceinture;
dispositifs de sécurité;
vulnérabilité des personnes impliquées.
Après la collision :
secours;
soins;
indemnisation;
réadaptation;
soutien aux personnes et aux familles;
analyse de l’événement afin d’en tirer des enseignements.
La sécurité routière est donc beaucoup plus vaste que le comportement du conducteur seul.
Que savons-nous?
Le Québec utilisait avant 1978 un régime d’indemnisation automobile où la responsabilité civile occupait une place centrale.
En 1971, le gouvernement crée le comité Gauvin pour examiner en profondeur le fonctionnement de l’assurance automobile.
Son rapport de 1974 recommande notamment une transformation majeure du système d’indemnisation des préjudices corporels.
Le projet de loi 67 est présenté en août 1977 et la Loi sur l’assurance automobile est sanctionnée le 22 décembre de la même année.
Le 1er mars 1978, le nouveau régime public entre en vigueur et la Régie de l’assurance automobile du Québec commence officiellement ses activités.
Le principe de l’indemnisation sans égard à la responsabilité demeure aujourd’hui l’un des fondements du régime québécois pour les préjudices corporels couverts.
Pourquoi est-ce important?
Parce que connaître cette histoire permet de comprendre que les institutions et les règles actuelles ne sont pas apparues spontanément.
Elles sont le résultat de problèmes observés, de solutions discutées, de compromis et d’une évolution des connaissances.
Cette histoire permet aussi de mieux comprendre une distinction souvent mal interprétée :
indemniser sans égard à la responsabilité ne signifie pas abolir la responsabilité du conducteur.
La prévention, les sanctions, l’indemnisation et la réadaptation peuvent coexister parce qu’elles répondent à des besoins différents.
Que pouvons-nous faire?
Pour un apprenti conducteur, un parent accompagnateur ou un professionnel de la formation, cette histoire peut servir à replacer les règles de conduite dans une perspective plus large.
Plutôt que de transmettre uniquement :
« Tu dois respecter cette règle parce que c’est la loi. »
on peut aussi expliquer :
« Cette règle appartient à un système qui cherche depuis des décennies à réduire la fréquence et la gravité des conséquences de nos erreurs. »
Cette compréhension ne remplace pas l’obligation de respecter le Code.
Elle peut cependant lui donner davantage de sens.
Conclusion : une institution née après une question simple et difficile
L’histoire du régime québécois d’assurance automobile commence finalement par une question qui reste actuelle :
Que doit faire une société lorsque l’usage nécessaire et largement répandu de l’automobile entraîne inévitablement des blessures, des décès et des pertes économiques?
Avant 1978, la réponse québécoise faisait largement reposer l’indemnisation sur la responsabilité civile.
À partir du 1er mars 1978, une autre réponse est mise en place pour les préjudices corporels : mutualiser une partie du risque et indemniser les personnes selon un régime public sans égard à la responsabilité.
Puis l’organisation chargée d’indemniser évoluera.
Elle administrera les permis.
Elle administrera l’immatriculation.
Elle interviendra en prévention.
Elle contribuera au contrôle routier.
Elle accompagnera la réadaptation.
Cette évolution résume à elle seule une transformation importante de la pensée en sécurité routière :
protéger la personne ne consiste pas seulement à déterminer qui avait tort après l’accident.
C’est aussi tenter d’éviter l’accident, limiter ses conséquences lorsqu’il survient et soutenir ceux qui devront vivre avec ce qui s’est produit.
En 2003, après 25 années d’existence, la SAAQ rappelait avoir versé environ 11 milliards de dollars d’indemnités à quelque 750 000 personnes accidentées.
Ces nombres appartiennent aujourd’hui à l’histoire.
Mais l’idée qui avait conduit à la réforme demeure bien vivante :
derrière chaque dossier d’assurance automobile se trouve d’abord une personne.
Avis historique et juridique
Le présent article est proposé à des fins pédagogiques, historiques et informatives. Il ne constitue pas un avis juridique et ne peut remplacer l’interprétation d’un juriste, d’un tribunal, de la Société de l’assurance automobile du Québec ou d’un autre organisme compétent.
Les lois et les programmes d’indemnisation ont évolué depuis 1978 et peuvent continuer d’être modifiés. Une situation particulière doit donc être analysée selon la législation et les règles applicables au moment concerné.
Références et sources
Société de l’assurance automobile du Québec.Rapport annuel de gestion 2003. Section « Un peu d’histoire », publiée à l’occasion du 25e anniversaire de la Société. Le rapport indique notamment la création de la Régie le 1er mars 1978 avec un effectif de 330 employés, le transfert du Bureau des véhicules automobiles en 1980, l’évolution institutionnelle de 1990 ainsi que les données historiques sur les indemnités et le bilan routier.
Société de l’assurance automobile du Québec.Petite histoire de la SAAQ – Version accessible. Chronologie institutionnelle de 1906 à aujourd’hui, notamment pour les années 1978, 1980, 1982, 1990, 1991 et 2004.
Société de l’assurance automobile du Québec.Le régime public d’assurance automobile du Québec. Présentation du principe actuel de couverture des résidents du Québec pour les blessures résultant d’un accident automobile, sans égard à leur responsabilité, selon les conditions prévues par le régime.
Société de l’assurance automobile du Québec.Mission et mandats. Présentation actuelle de la mission de protection de la personne contre les risques liés à l’usage de la route.
Québec.Loi sur l’assurance automobile, RLRQ, chapitre A-25. Notamment les dispositions définissant le préjudice corporel et le principe d’indemnisation sans égard à la responsabilité de quiconque.
Québec.Loi sur la Société de l’assurance automobile du Québec et versions historiques de la loi constitutive de la Régie, pour l’évolution de ses fonctions en matière d’indemnisation, de permis, d’immatriculation et de sécurité routière.
Québec, Comité d’étude sur l’assurance automobile.Rapport du Comité d’étude sur l’assurance-automobile dans la province de Québec, communément appelé rapport Gauvin. Éditeur officiel du Québec, 1974.
Assemblée nationale du Québec.Journaux des débats – Étude du rapport Gauvin, Commission permanente des institutions financières, compagnies et coopératives, 1974.
Assemblée nationale du Québec.Projet de loi 67 – Loi sur l’assurance automobile. Projet présenté par Lise Payette le 19 août 1977; loi sanctionnée le 22 décembre 1977; principales dispositions du nouveau régime mises en vigueur le 1er mars 1978.
Autorité des marchés financiers. Documentation sur l’assurance automobile au Québec et sur la distinction entre le régime public applicable aux préjudices corporels et l’assurance privée applicable principalement aux dommages matériels.
Société de l’assurance automobile du Québec.Bilan routier 2025. Données publiées en 2026 : 371 personnes décédées, 1 282 personnes blessées gravement et 28 365 personnes blessées légèrement.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !