Cette catégorie rassemble des analyses portant sur les tendances observées en sécurité routière. Les bilans, les données régionales et les évolutions des comportements y sont présentés dans une approche pédagogique afin de mieux comprendre les réalités qui influencent la route.
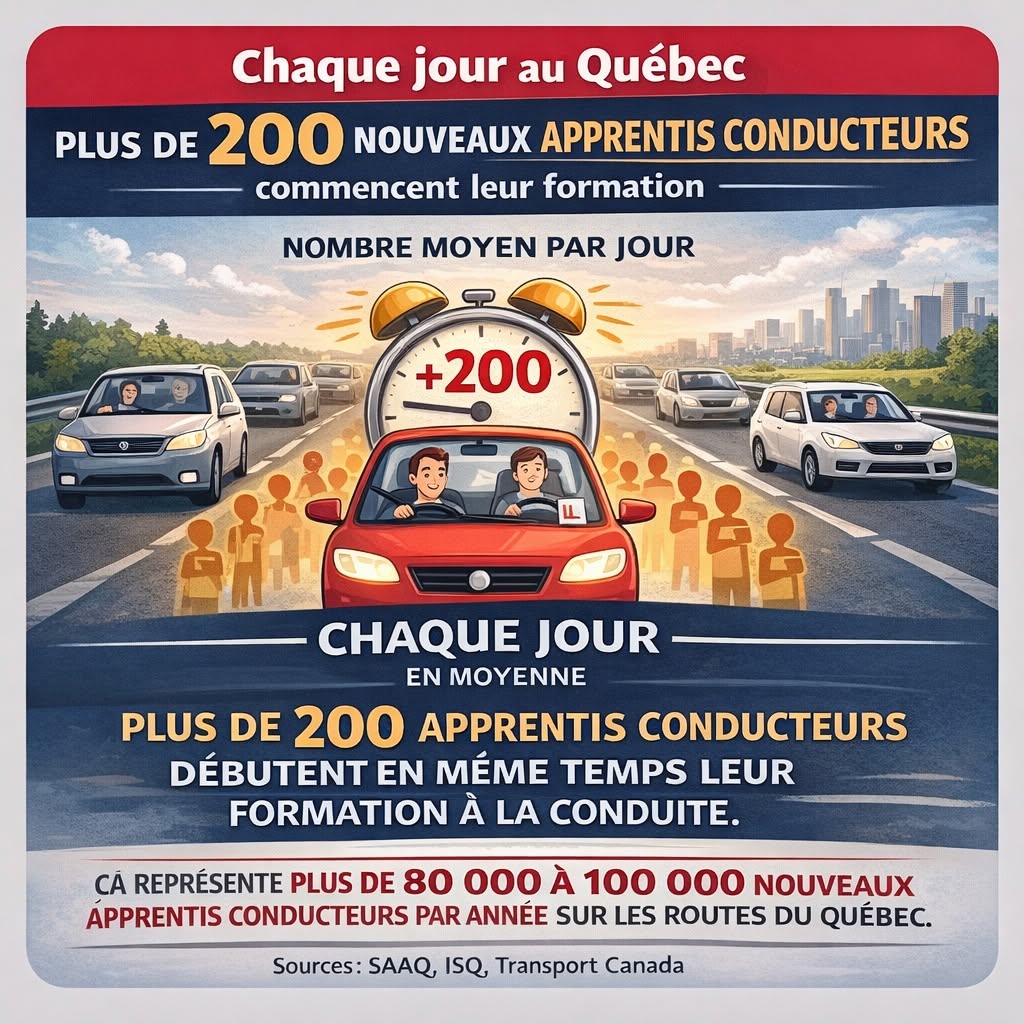
Chaque année au Québec, des dizaines de milliers de personnes entreprennent un parcours qui les mènera progressivement vers la conduite autonome.
L’obtention du permis d’apprenti conducteur constitue l’une des premières étapes visibles de ce parcours.
Derrière ce simple document administratif se trouve toutefois un phénomène beaucoup plus large : le renouvellement constant de la population des conducteurs.
Chaque nouvelle cohorte doit apprendre à observer, comprendre, anticiper et prendre des décisions dans un environnement routier déjà occupé par des millions d’autres usagers.
Des dizaines de milliers de nouveaux apprentis chaque année
Les données historiques publiées par la Société de l’assurance automobile du Québec (SAAQ) permettent de mesurer l’importance du phénomène.
Pour la période de 2006 à 2008, le nombre de nouveaux titulaires d’un permis d’apprenti conducteur est demeuré relativement stable, à un peu plus de 100 000 personnes par année.
L’introduction du Programme d’éducation à la sécurité routière (PESR) a ensuite modifié le parcours d’accès à la conduite.
Selon une évaluation publiée par la SAAQ, 57 820 nouveaux titulaires soumis au PESR ont obtenu leur permis d’apprenti en 2010, mais cette année ne représentait qu’une période partielle d’observation. Leur nombre s’élevait ensuite à 81 720 en 2011, puis à environ 90 000 en 2012 et en 2013.
Ces données permettent d’établir avec prudence qu’une quantité considérable de nouveaux conducteurs entre régulièrement dans le système québécois d’apprentissage de la conduite.
Ce renouvellement mérite notre attention
Pris individuellement, l’arrivée d’un nouvel apprenti conducteur peut sembler anodine.
À l’échelle du Québec, l’effet cumulatif est tout autre.
Lorsque des dizaines de milliers de personnes commencent leur apprentissage au cours d’une même année, cela signifie qu’en permanence, une proportion importante des usagers présents sur le réseau possède encore une expérience limitée de la conduite.
Ces conducteurs apprennent notamment à :
coordonner les commandes du véhicule;
observer leur environnement;
interpréter la signalisation;
évaluer les distances et les vitesses;
anticiper les actions des autres usagers;
gérer plusieurs informations simultanément;
prendre des décisions dans un temps parfois très court.
Ces habiletés ne se développent pas toutes au même rythme et ne deviennent pas automatiquement efficaces dès les premières sorties.
Un conducteur débutant ne traite pas encore la route comme un conducteur expérimenté
L’expérience modifie progressivement la façon dont une personne perçoit une situation routière.
Un conducteur expérimenté peut parfois reconnaître très rapidement certains indices : un véhicule susceptible de changer de voie, un piéton pouvant s’engager dans la chaussée ou une intersection dont la configuration exige davantage de prudence.
L’apprenti, lui, doit souvent consacrer davantage de ressources attentionnelles à des opérations plus élémentaires.
Il peut encore réfléchir à la pression exercée sur l’accélérateur, au positionnement du véhicule, à la manipulation du volant ou à la séquence d’observation à effectuer.
Cette différence ne traduit pas nécessairement un manque de bonne volonté ou de sérieux.
Elle correspond en grande partie au développement normal d’une compétence complexe.
Le système québécois cherche à rendre cette progression graduelle
Au Québec, l’accès au permis de conduire automobile se déroule en plusieurs étapes.
La personne doit notamment obtenir un permis d’apprenti conducteur, suivre avec succès le cours de conduite obligatoire, réussir les examens exigés par la SAAQ et être titulaire d’un permis probatoire pendant 24 mois avant d’accéder au permis régulier de classe 5.
Cette progression permet de répartir l’acquisition d’expérience dans le temps plutôt que de faire passer immédiatement un nouveau conducteur de l’absence d’expérience à une autonomie complète.
Le Programme d’éducation à la sécurité routière
Le Programme d’éducation à la sécurité routière constitue une composante importante de cette progression.
Il combine des apprentissages théoriques et pratiques et cherche notamment à développer des compétences qui dépassent la simple manipulation du véhicule.
La conduite automobile demande également de comprendre les risques, d’observer efficacement et de développer progressivement un jugement adapté aux situations rencontrées.
La formation structurée permet de présenter ces notions, mais une partie importante de leur consolidation se produit ensuite par l’expérience.
Le rôle de la pratique supervisée
La période d’apprentissage permet au nouveau conducteur d’accumuler de l’expérience alors qu’une autre personne peut encore l’accompagner.
L’accompagnateur peut notamment :
attirer l’attention sur un élément qui n’a pas été remarqué;
poser une question qui amène l’apprenti à réfléchir;
expliquer une situation après qu’elle s’est produite;
favoriser une exposition progressive à différents environnements;
aider l’apprenti à reconnaître ses propres limites.
La qualité de cette période dépend toutefois moins du simple nombre de kilomètres parcourus que de la diversité et de la qualité des expériences vécues.
Une responsabilité partagée
Former une nouvelle génération de conducteurs ne relève pas d’un seul acteur.
L’apprenti doit naturellement participer activement à son apprentissage.
Mais les parents et accompagnateurs, les enseignants de conduite, les écoles, les institutions, les chercheurs et les responsables du réseau routier influencent également les conditions dans lesquelles cette compétence se développe.
La sécurité routière se construit donc à plusieurs niveaux.
Une formation efficace, des règles adaptées, un environnement routier compréhensible et une supervision de qualité peuvent contribuer à réduire le risque pendant les premières étapes du parcours.
Chaque cohorte transporte avec elle les apprentissages des générations précédentes
L’enseignement de la conduite n’est pas apparu spontanément.
Les règles, les programmes de formation, les critères d’évaluation et les mesures de sécurité routière ont évolué au fil des décennies.
Une partie de cette évolution provient de la recherche.
Une autre provient de l’analyse des collisions, des comportements et des difficultés rencontrées sur le terrain.
Les nouveaux conducteurs bénéficient ainsi d’une accumulation de connaissances acquises au fil du temps.
Lorsqu’une pratique est améliorée, lorsqu’une règle est précisée ou lorsqu’un risque est mieux compris, cette connaissance peut être transmise aux générations suivantes.
Pourquoi ces chiffres sont-ils importants?
Le nombre de nouveaux apprentis ne constitue pas seulement une statistique administrative.
Il permet de mesurer l’ampleur d’un travail de formation qui recommence continuellement.
Chaque année, de nouvelles personnes doivent apprendre à partager la route avec :
les automobilistes;
les piétons;
les cyclistes;
les motocyclistes;
les véhicules lourds;
les véhicules d’urgence;
et de nombreux autres usagers.
Cette réalité rappelle que la sécurité routière n’est jamais définitivement acquise.
Elle doit être continuellement enseignée, pratiquée, comprise et transmise.
Conclusion
Les statistiques historiques de la SAAQ montrent qu’au Québec, des dizaines de milliers de personnes entreprennent régulièrement leur apprentissage de la conduite automobile.
Au-delà des chiffres, chacune d’elles doit progressivement développer une compétence complexe qui mobilise l’attention, la perception, le jugement et la prise de décision.
Le permis d’apprenti conducteur marque donc bien davantage que le début d’une série de démarches administratives.
Il représente l’entrée dans un processus d’apprentissage dont les conséquences concernent éventuellement l’ensemble des usagers de la route.
Former ces conducteurs signifie non seulement leur apprendre à déplacer un véhicule, mais aussi leur transmettre les connaissances et les stratégies qui leur permettront progressivement de comprendre l’environnement dans lequel ils circulent.
Références
Société de l’assurance automobile du Québec (SAAQ). Évaluation du Programme d’éducation à la sécurité routière et des nouvelles mesures d’accès graduel à la conduite – Évolution du nombre de nouveaux conducteurs. Données sur les nouveaux titulaires d’un permis d’apprenti conducteur, notamment pour les années 2006 à 2013.
Société de l’assurance automobile du Québec (SAAQ). Obtenir le permis auto – classe 5. Parcours d’accès graduel à la conduite automobile au Québec.
Société de l’assurance automobile du Québec (SAAQ). Données et statistiques. Séries statistiques et rapports annuels relatifs aux titulaires de permis de conduire et aux activités de la Société.
Société de l’assurance automobile du Québec (SAAQ). Données et statistiques 2013. Évolution du nombre de titulaires de permis de conduire au Québec.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !
Plus de véhicules, plus de titulaires de permis, mais beaucoup moins de décès et de blessures graves : que racontent réellement près d’un demi-siècle de statistiques de la SAAQ?
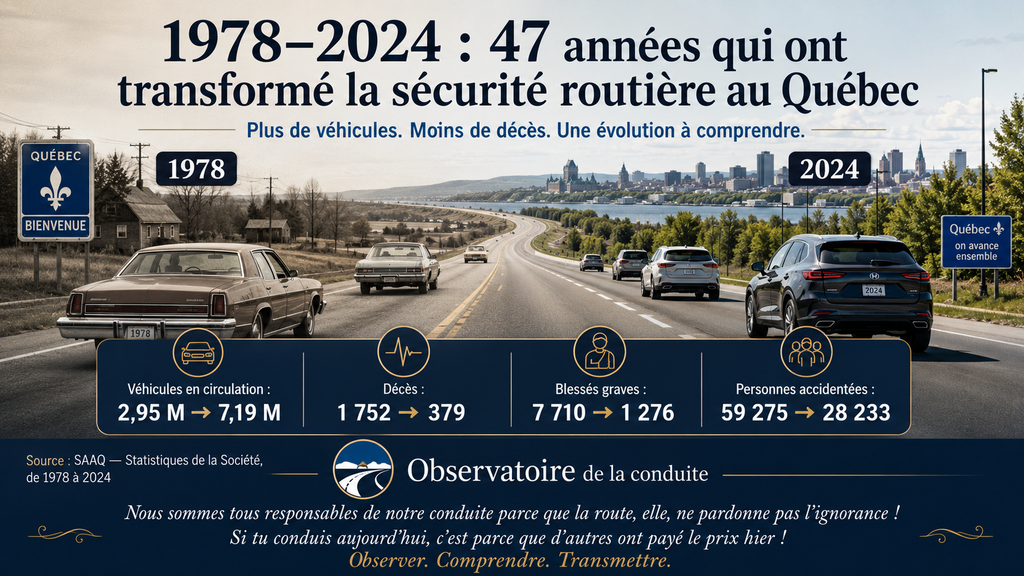
En 1978, le Québec comptait environ 2,95 millions de véhicules en circulation.
Cette année-là, 1 752 personnes sont décédées dans des accidents de la route, 7 710 ont subi des blessures graves nécessitant une hospitalisation et 59 275 personnes ont été comptabilisées comme accidentées.
En 2024, le portrait est profondément différent.
Le parc automobile atteint près de 7,19 millions de véhicules. Pourtant, le bilan fait état de 379 personnes décédées, de 1 276 personnes blessées gravement et de 28 233 personnes accidentées au total.
Pris isolément, ces nombres sont déjà impressionnants.
Mais leur véritable intérêt apparaît lorsqu’on les replace dans leur contexte.
Entre 1978 et 2024, le Québec s’est motorisé davantage. Le nombre de titulaires de permis a augmenté. La population a vieilli. Les véhicules, les routes, les lois, les comportements, les services d’urgence, les connaissances scientifiques et les stratégies de prévention ont évolué.
Et malgré tout cela — ou plus exactement au milieu de toutes ces transformations — les conséquences humaines de la circulation routière ont considérablement diminué.
Le document Statistiques de la Société – De 1978 à 2024, publié par la Société de l’assurance automobile du Québec (SAAQ), permet d’observer cette évolution sur une période exceptionnellement longue.
Il ne permet pas d’expliquer à lui seul pourquoi ces changements se sont produits.
Mais il permet de voir quelque chose de précieux :
ce que près d’un demi-siècle d’évolution de la sécurité routière laisse derrière lui dans les statistiques.
Une photographie sur 47 années
Le document de la SAAQ rassemble les principales statistiques compilées depuis 1978 concernant :
les titulaires de permis de conduire;
le parc automobile;
les conducteurs impliqués dans les accidents;
les personnes accidentées;
la gravité des blessures;
l’âge des personnes accidentées;
les accidents avec dommages corporels;
les demandes d’indemnité;
le coût lié à l’indemnisation.
Cette profondeur historique permet d’éviter un piège fréquent lorsqu’on analyse le bilan routier : regarder seulement une année par rapport à la précédente.
Une hausse ou une baisse annuelle peut être importante, mais elle ne raconte pas nécessairement une tendance de fond.
Observer 47 années permet au contraire de distinguer les fluctuations à court terme des transformations beaucoup plus profondes.
1978 : un Québec routier très différent
En 1978, 2 951 387 véhicules étaient autorisés à circuler au Québec.
La SAAQ dénombrait également 3 121 467 titulaires de permis de conduire.
En 2024, le nombre de véhicules atteint 7 189 595 et celui des titulaires de permis 5 817 834, cette dernière donnée étant indiquée comme préliminaire dans le document.
La SAAQ estime que, sur l’ensemble de la période, le nombre de véhicules en circulation a augmenté en moyenne de 2,0 % par année, tandis que le nombre de titulaires de permis a progressé de 1,4 % par année en moyenne.
Autrement dit, le Québec de 2024 fait circuler bien davantage de véhicules que celui de 1978.
C’est une donnée essentielle lorsqu’on cherche à comprendre l’évolution du bilan routier.
Plus de sept millions de véhicules… mais beaucoup moins de décès
Le contraste le plus spectaculaire du document concerne les décès.
Indicateur
1978
2024
Véhicules en circulation
2 951 387
7 189 595
Personnes décédées
1 752
379
Personnes blessées gravement
7 710
1 276
Personnes blessées légèrement
49 813
26 578
Total des personnes accidentées
59 275
28 233
Ainsi, alors que le nombre de véhicules a plus que doublé, le nombre annuel de personnes décédées est devenu beaucoup plus faible.
Le même phénomène apparaît pour les blessures graves.
La comparaison devient encore plus parlante lorsqu’on tient compte du nombre de véhicules en circulation.
Pourquoi les taux racontent parfois mieux l’histoire que les nombres
Un nombre absolu répond à une question :
« Combien de personnes ont été accidentées? »
Un taux répond à une autre question :
« Combien de personnes ont été accidentées par rapport à la taille de la population ou du parc automobile exposé? »
En 1978, la SAAQ comptabilisait 59 personnes décédées pour 100 000 véhicules en circulation.
En 2024, elle en comptabilise 5.
Pour les blessures graves, le taux passe de 261 à 18 personnes pour 100 000 véhicules.
Pour l’ensemble des personnes accidentées, il passe de 2 008 à 393 pour 100 000 véhicules.
Cette façon de regarder les données évite une erreur d’interprétation importante.
Une société dans laquelle circulent sept millions de véhicules ne peut pas être comparée naïvement à une société qui en comptait moins de trois millions.
La route n’est pas devenue sécuritaire du jour au lendemain
Les données ne dessinent pas une ligne droite.
Après 1978, certaines années présentent des diminutions importantes. D’autres sont suivies d’une remontée.
En 1979, par exemple, le nombre de personnes décédées atteint 1 792, soit davantage qu’en 1978.
En 1985, il est encore de 1 386.
En 1990, il demeure supérieur à 1 000, avec 1 072 décès.
Ce n’est qu’au fil des décennies que la tendance générale devient particulièrement visible.
En 2001, le nombre de décès atteint 610.
En 2010, 488.
En 2014, 318.
Puis les résultats fluctuent de nouveau : 397 décès en 2022, 380 en 2023 et 379 en 2024 selon les données présentées dans ce document.
Cette évolution rappelle une réalité importante : un progrès historique n’empêche pas des reculs ponctuels.
Une amélioration considérable ne signifie donc pas que le problème est réglé
Comparer 1978 et 2024 pourrait donner l’impression que la sécurité routière constitue essentiellement une longue histoire de réussite.
Ce serait incomplet.
En 2024, 379 personnes sont encore décédées.
1 276 personnes ont subi des blessures nécessitant une hospitalisation.
Et 28 233 personnes ont été comptabilisées comme accidentées.
Un bilan peut donc être considérablement meilleur que celui d’une génération précédente tout en demeurant humainement lourd.
Les deux constats peuvent être vrais simultanément.
Les jeunes : l’un des changements les plus spectaculaires
L’analyse selon l’âge révèle des transformations encore plus frappantes.
En 1978, 604 personnes âgées de 15 à 24 ans sont décédées dans des accidents de la route.
En 2024, ce nombre est de 44.
Le nombre total de personnes accidentées dans cette tranche d’âge passe pour sa part de 21 976 en 1978 à 5 774 en 2024.
Mais le simple nombre ne suffit toujours pas.
Rapporté à la population, le taux de personnes accidentées chez les 15 à 24 ans passe de 1 636 pour 100 000 habitants en 1978 à 577 en 2024.
La SAAQ calcule ainsi une amélioration de 65,3 % sur la période.
Et pourtant, malgré cette amélioration considérable, elle souligne que les 15 à 24 ans constituent toujours, en 2024, le groupe présentant le taux le plus élevé de personnes accidentées par 100 000 habitants.
Voilà une information particulièrement importante pour l’apprentissage de la conduite.
Un risque peut diminuer énormément au fil des générations sans pour autant disparaître ni cesser de toucher davantage certains groupes.
Chez les enfants : une diminution de 96 % des décès
Le document souligne lui-même un résultat particulièrement marquant.
Parmi les personnes âgées de 14 ans ou moins, le nombre de décès passe de 177 en 1978 à 7 en 2024.
La SAAQ estime que ce groupe présente la plus forte réduction du nombre de personnes décédées depuis 1978 :
96 %.
Ce chiffre ne nous dit toutefois pas, à lui seul, pourquoi cette amélioration s’est produite.
Il serait imprudent de l’attribuer à une seule mesure.
Sur près d’un demi-siècle, de nombreux changements susceptibles d’influencer la sécurité des enfants ont pu se produire simultanément : environnement routier, véhicules, dispositifs de retenue, réglementation, comportements, prévention, services médicaux et habitudes de déplacement.
Le document statistique mesure le résultat.
Il ne permet pas d’isoler la contribution respective de chacun de ces changements.
Les 65 ans ou plus : un exemple parfait des pièges statistiques
Les données concernant les personnes de 65 ans ou plus méritent une attention particulière.
En 1978, 2 189 personnes de cette tranche d’âge sont comptabilisées comme accidentées.
En 2024, elles sont 4 164.
Si l’on observe seulement le nombre absolu, on pourrait conclure que la situation s’est nettement détériorée.
Mais le taux par rapport à la population raconte une histoire différente.
En 1978, le taux était de 436 personnes accidentées pour 100 000 habitants de 65 ans ou plus.
En 2024, il est de 218.
Le nombre absolu a donc augmenté alors que le taux a diminué de façon importante.
Pourquoi?
Le document ne fournit pas à lui seul une explication causale, mais il met en évidence l’importance de tenir compte de la taille et de l’évolution démographique du groupe observé.
C’est précisément pourquoi les statistiques brutes doivent être interprétées avec prudence.
Les décès chez les 65 ans ou plus racontent encore une autre histoire
En 1978, 153 personnes âgées de 65 ans ou plus sont décédées dans des accidents de la route.
En 2024, elles sont 118.
La différence en nombre absolu paraît relativement modeste lorsqu’on la compare aux changements observés chez les plus jeunes.
Mais rapporté à la population de cette tranche d’âge, le taux passe de 29 décès pour 100 000 habitants en 1978 à 6 en 2024.
Encore une fois, le nombre et le taux ne répondent pas à la même question.
Cette distinction est essentielle lorsqu’on aborde le vieillissement et la conduite automobile.
Le vieillissement de la population peut augmenter le nombre de personnes âgées présentes sur le réseau sans signifier automatiquement que chaque personne âgée présente individuellement un risque plus élevé qu’autrefois.
Le nombre de titulaires de permis raconte lui aussi une transformation sociale
En 1978, le Québec compte 1 944 843 titulaires masculins de permis et 1 176 624 titulaires féminines.
En 2022, dernière année du tableau pour laquelle la répartition selon le sexe est disponible, les nombres sont beaucoup plus rapprochés :
2 956 260 titulaires masculins;
2 778 065 titulaires féminines.
Cette évolution rappelle que la population des conducteurs elle-même a changé.
Un bilan routier de 1978 et un bilan de 2024 ne décrivent donc pas seulement deux périodes différentes.
Ils décrivent aussi deux populations de conducteurs différentes.
Les conducteurs impliqués dans les accidents mortels : l’âge déplace le portrait
En 1978, parmi les groupes d’âge présentés par la SAAQ, 834 conducteurs de 16 à 24 ans sont impliqués dans des accidents mortels.
En 2024, ce nombre est de 56.
Chez les 65 ans ou plus, on observe presque le mouvement inverse sur le plan démographique : 88 conducteurs de ce groupe étaient impliqués dans des accidents mortels en 1978, contre 116 en 2024.
Il faut toutefois résister à la tentation de comparer directement ces deux nombres pour conclure qu’un groupe serait devenu « plus dangereux ».
Le nombre de conducteurs âgés, la population de ce groupe, leurs déplacements, leur exposition routière et plusieurs autres variables ont également changé.
Le document montre une évolution.
Il ne permet pas, à lui seul, d’établir le niveau de risque individuel de chaque conducteur.
Accidents corporels, personnes accidentées et indemnisation
Les statistiques permettent également de suivre l’évolution administrative et humaine des accidents.
En 1978 :
41 921 accidents avec dommages corporels sont comptabilisés;
59 275 personnes sont accidentées;
27 713 demandes d’indemnité sont associées à cette année d’accident.
En 2024 :
22 417 accidents avec dommages corporels sont comptabilisés;
28 233 personnes sont accidentées;
17 332 demandes d’indemnité sont associées à l’année.
La SAAQ souligne que les tendances de ces trois indicateurs sont généralement similaires.
Il existe néanmoins une précaution importante concernant les demandes d’indemnité.
Celles-ci sont regroupées selon l’année de l’accident, et non selon l’année où la demande est reçue. Comme la loi prévoit un délai pouvant aller jusqu’à trois ans pour présenter une demande, les nombres associés aux années les plus récentes peuvent encore être modifiés.
Un coût humain… mais aussi économique
Les deux dernières sections statistiques du document ajoutent une dimension rarement abordée lorsque l’on parle de sécurité routière : le coût lié à l’indemnisation.
La SAAQ exprime ces coûts en millions de dollars constants de 2024.
Pour 1978, elle évalue le coût lié à l’indemnisation à 860,3 millions de dollars.
Pour 2024, ce coût est évalué à 838,4 millions.
Ces montants ne comprennent pas les frais de gestion du régime et sont calculés selon les paramètres précisés par la Société.
Mais le document va plus loin.
Que se serait-il passé « sans amélioration du bilan routier »?
La SAAQ présente également une série intitulée « Sans amélioration du bilan routier », utilisant 1979 comme année de base.
Cette série ne décrit pas des dépenses qui ont réellement eu lieu.
Elle représente un scénario comparatif construit par la Société.
Cette distinction est capitale.
En 2022, par exemple, le coût lié à l’indemnisation est évalué à 806,0 millions de dollars constants de 2024.
Dans le scénario « sans amélioration du bilan routier », le montant présenté atteint 3 236,4 millions.
La différence indiquée par la SAAQ est de 2 430,5 millions de dollars.
Il serait toutefois imprudent de présenter cette différence comme une somme de « 2,43 milliards de dollars économisés ».
Il s’agit d’une estimation contrefactuelle : une façon de comparer ce qui a été observé avec un scénario théorique dans lequel l’amélioration du bilan routier n’aurait pas eu lieu selon les paramètres retenus par la Société.
Cette nuance est essentielle lorsqu’on utilise des modèles économiques.
Peut-on déterminer ce qui a causé l’amélioration?
Pas à partir de ce document seulement.
Les statistiques montrent clairement que le bilan routier de 2024 est très différent de celui de 1978.
Mais constater une évolution ne permet pas automatiquement d’en identifier les causes.
Sur une période de 47 années, plusieurs dimensions de la mobilité et de la société ont changé.
Parmi les facteurs susceptibles d’avoir contribué à l’évolution générale du bilan, on peut notamment penser :
à la conception des véhicules;
aux systèmes de retenue;
aux infrastructures;
à la réglementation;
aux pratiques policières;
à la formation des conducteurs;
aux campagnes de prévention;
aux connaissances sur les facteurs humains;
aux services préhospitaliers;
aux soins de traumatologie;
aux changements dans les comportements et les habitudes de déplacement.
Mais déterminer la contribution exacte de chacun de ces éléments nécessiterait d’autres données et des analyses spécifiques.
Le document de la SAAQ nous montre ce qui s’est produit. Il ne permet pas, à lui seul, de déterminer pourquoi chaque changement s’est produit.
La sécurité routière est une construction collective
Cette distinction rejoint une idée fondamentale de la prévention moderne.
L’amélioration du bilan routier ne peut raisonnablement être attribuée à un seul conducteur, à une seule loi, à une seule campagne, à une seule technologie ou à une seule institution.
La sécurité routière repose sur l’interaction de nombreux acteurs :
les conducteurs;
les passagers;
les piétons et les cyclistes;
les parents accompagnateurs;
les formateurs;
les policiers;
les chercheurs;
les professionnels de la santé;
les services d’urgence;
les concepteurs de véhicules;
les ingénieurs et gestionnaires des infrastructures;
les municipalités;
les organismes publics;
les gouvernements.
Les statistiques observées aujourd’hui sont le résultat d’un système qui a évolué dans son ensemble.
Attention à 1989 : une rupture dans certaines séries
Une série statistique couvrant près d’un demi-siècle doit toujours être lue avec attention.
La SAAQ indique notamment que, depuis 1989, plusieurs données excluent les accidents survenus hors du réseau routier ainsi que les personnes ou véhicules impliqués dans ces accidents.
Cette modification signifie qu’une comparaison directe entre 1978 et 2024 pour certains indicateurs doit être interprétée avec prudence.
Une partie de la différence peut refléter une amélioration réelle du bilan, mais certaines séries ont également connu des changements de définition ou de périmètre.
Il est donc essentiel de lire les notes méthodologiques accompagnant les tableaux.
2020 : une année qu’on ne peut pas traiter comme les autres
Le document signale aussi explicitement une discontinuité en 2020 en raison des mesures sanitaires liées à la pandémie de COVID-19.
Les déplacements, les activités économiques et l’exposition au réseau routier ont été profondément modifiés pendant cette période.
L’accidentologie des années suivantes aurait également été affectée, quoique dans une moindre mesure selon la SAAQ.
Cela signifie que la chute observée en 2020 ne doit pas être interprétée comme le résultat d’une amélioration soudaine et durable des comportements routiers.
Le contexte d’exposition avait lui-même changé.
Même la définition d’un décès routier mérite d’être comprise
La SAAQ précise également que certaines données relatives aux décès de 2022 et de 2023 ont été révisées après des vérifications réalisées notamment à partir des données du Fonds d’assurance automobile du Québec et du Bureau du coroner.
L’objectif était de s’assurer que la définition utilisée corresponde à la norme généralement reconnue internationalement : un décès routier est comptabilisé lorsqu’il survient dans les 30 jours suivant l’accident.
Le document précise par ailleurs que les données de décès de 2023 et de 2024 demeurent provisoires et peuvent encore faire l’objet de vérifications.
Cette information peut sembler technique.
Elle nous enseigne pourtant une règle fondamentale :
un chiffre n’existe jamais indépendamment de la définition utilisée pour le produire.
Comparer ne signifie pas simplifier
Dire :
« Il y avait 1 752 décès en 1978 et 379 en 2024 »
est factuellement utile.
Mais ce n’est que le début de l’analyse.
Il faut ensuite demander :
combien de véhicules circulaient?
combien de personnes détenaient un permis?
quelle était la population?
quels groupes d’âge étaient exposés?
les définitions statistiques étaient-elles identiques?
les déplacements étaient-ils comparables?
quels changements sociaux, techniques et réglementaires sont survenus?
Cette démarche permet de passer d’une statistique spectaculaire à une statistique réellement informative.
Ce que ces 47 années disent aux apprentis conducteurs
Pour un apprenti, toutes ces données pourraient sembler appartenir à l’histoire.
Pourtant, elles racontent directement la route sur laquelle il apprend aujourd’hui.
Le véhicule qu’il conduit.
La ceinture qu’il boucle.
Les règles qu’il apprend.
La façon dont on lui enseigne à observer.
Les infrastructures sur lesquelles il circule.
Les interventions policières.
Les systèmes de sécurité de son véhicule.
Les services qui interviendraient si une collision grave survenait.
Tout cela appartient à une évolution collective qui s’est construite au fil des décennies.
Les conducteurs de 2024 n’ont pas inventé le niveau de sécurité dont ils bénéficient.
Ils en ont hérité.
Mais hériter d’un système plus sécuritaire ne rend pas un conducteur invulnérable
L’amélioration spectaculaire du bilan routier peut créer un paradoxe.
Plus les décès deviennent rares relativement au nombre de déplacements et de véhicules, plus le danger peut sembler abstrait.
Un conducteur peut parcourir des milliers de kilomètres sans être directement confronté à une collision grave.
Cette expérience personnelle peut donner l’impression que certaines précautions sont excessives.
Pourtant, la diminution historique du risque ne prouve pas que le risque a disparu.
Elle peut justement refléter les effets cumulés de décennies de prévention, de réglementation, de technologies et de comportements plus sécuritaires.
Abandonner ces protections parce qu’elles fonctionnent serait une étrange façon d’interpréter leur succès.
La statistique ne doit jamais faire disparaître la personne
Un bilan routier transforme nécessairement des événements humains en nombres.
379 décès.
1 276 blessures graves.
28 233 personnes accidentées.
Ces indicateurs sont indispensables pour comprendre l’évolution collective.
Mais ils peuvent également créer une distance.
Une personne décédée n’est pas simplement une unité dans une colonne.
Une personne hospitalisée n’est pas seulement une variation dans une série statistique.
Derrière chaque donnée se trouvent une personne, des proches et parfois des conséquences qui se prolongeront pendant des années.
C’est précisément pour cette raison que les statistiques sont importantes : non pour réduire les personnes à des chiffres, mais pour permettre de comprendre les phénomènes qui les touchent et tenter de prévenir leur répétition.
Que savons-nous?
Les données de la SAAQ montrent une transformation majeure du bilan routier québécois entre 1978 et 2024.
Le parc automobile est passé d’environ 2,95 millions à près de 7,19 millions de véhicules.
Le nombre de titulaires de permis est passé d’un peu plus de 3,12 millions à environ 5,82 millions.
Dans le même temps, le nombre annuel de décès est passé de 1 752 à 379 et celui des personnes blessées gravement de 7 710 à 1 276.
Les améliorations diffèrent toutefois selon les groupes d’âge et les indicateurs.
Les jeunes de 15 à 24 ans ont connu une amélioration considérable, mais présentent toujours le taux le plus élevé de personnes accidentées par 100 000 habitants.
Les enfants de 14 ans ou moins présentent pour leur part une réduction de 96 % du nombre de décès depuis 1978.
Pourquoi est-ce important?
Parce que ces données permettent de comprendre deux choses simultanément.
La prévention peut produire des résultats considérables sur plusieurs générations.
Mais également :
un bilan largement amélioré n’est pas un bilan parfait.
Le progrès doit donc être reconnu sans devenir un prétexte à relâcher les efforts.
Que pouvons-nous faire?
Pour les conducteurs, les apprentis, les parents accompagnateurs et les professionnels, ces statistiques invitent d’abord à préserver les comportements et les marges de sécurité qui contribuent à réduire les conséquences des erreurs.
Pour les chercheurs et les institutions, elles rappellent l’importance de continuer à :
mesurer les résultats;
documenter les changements méthodologiques;
étudier les groupes qui demeurent davantage touchés;
évaluer les mesures de prévention;
différencier corrélation et causalité;
rendre les données compréhensibles au public;
adapter les interventions à l’évolution de la société et de la mobilité.
Et pour chacun de nous, elles rappellent que la sécurité routière n’est jamais définitivement acquise.
Conclusion : 47 années dans quelques colonnes
En 1978, près de trois millions de véhicules circulaient au Québec et 1 752 personnes perdaient la vie sur la route.
En 2024, plus de sept millions de véhicules circulent et le nombre de personnes décédées est de 379 selon les données présentées par la SAAQ.
Entre ces deux dates se trouvent 47 années d’évolution.
Des lois ont changé.
Des véhicules ont changé.
Des routes ont changé.
Des connaissances ont changé.
Des comportements ont changé.
Des générations de conducteurs se sont succédé.
Les statistiques ne permettent pas de distribuer précisément le mérite de cette transformation.
Et elles nous rappellent quelque chose d’essentiel :
la route que nous connaissons aujourd’hui n’a pas toujours été aussi sécuritaire.
Elle est devenue plus sécuritaire progressivement, à travers des décisions, des recherches, des technologies, des interventions, des apprentissages et probablement aussi un grand nombre d’erreurs dont les générations suivantes ont tiré des enseignements.
Le défi des prochaines décennies n’est donc pas seulement de conserver les progrès accomplis.
Il est de comprendre ce qui continue de produire des décès et des blessures graves afin de poursuivre cette évolution.
Car derrière 47 années de statistiques se trouve finalement une question beaucoup plus simple :
que pouvons-nous encore apprendre aujourd’hui pour que les conducteurs de demain héritent, eux aussi, d’une route plus sécuritaire que la nôtre?
Avis méthodologique
Le présent article constitue une lecture pédagogique et descriptive du document Statistiques de la Société – De 1978 à 2024 publié par la Société de l’assurance automobile du Québec.
Les comparaisons à long terme doivent être interprétées avec prudence. Certaines séries ont connu des changements méthodologiques ou de périmètre. Depuis 1989, plusieurs données excluent notamment les accidents hors réseau routier. L’année 2020 présente également une discontinuité liée aux mesures sanitaires de la pandémie de COVID-19.
Les données récentes peuvent aussi être révisées. La SAAQ précise notamment que certaines données sur les décès ont fait l’objet de vérifications afin d’appliquer la définition selon laquelle le décès doit survenir dans les 30 jours suivant l’accident. Les données de 2023 et de 2024 étaient encore considérées comme provisoires dans le document utilisé.
Enfin, les tendances observées ne permettent pas d’attribuer causalement l’amélioration du bilan routier à une mesure, une institution ou un acteur particulier. Une telle analyse nécessiterait des données et des méthodes supplémentaires.
Références et source principale
Société de l’assurance automobile du Québec (SAAQ).Statistiques de la Société – De 1978 à 2024. Recueil d’informations complémentaires au Rapport annuel de gestion 2024. Données concernant les titulaires de permis, le parc automobile, les conducteurs impliqués, les personnes accidentées, les groupes d’âge, les accidents avec dommages corporels, les demandes d’indemnité et le coût du régime.
Société de l’assurance automobile du Québec (SAAQ). Tableau « Nombre de véhicules en circulation, de titulaires de permis de conduire et de véhicules accidentés – De 1978 à 2024 ».
Société de l’assurance automobile du Québec (SAAQ). Tableau « Nombre de personnes accidentées selon l’année d’accident et la nature des blessures – De 1978 à 2024 ».
Société de l’assurance automobile du Québec (SAAQ). Tableaux « Nombre de personnes accidentées selon l’année d’accident et l’âge » et « Nombre de personnes accidentées pour 100 000 habitants selon l’âge – De 1978 à 2024 ».
Société de l’assurance automobile du Québec (SAAQ). Tableau « Nombre d’accidents avec dommages corporels, de personnes accidentées et de demandes d’indemnité – De 1978 à 2024 ».
Société de l’assurance automobile du Québec (SAAQ). Tableau « Coût lié à l’indemnisation tel qu’évalué au 1er juillet de l’année d’accident », exprimé en millions de dollars constants de 2024.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !
De la responsabilité civile à un régime public d’assurance automobile sans égard à la responsabilité
Le 1er mars 1978 constitue une date charnière de l’histoire de la sécurité routière et de la protection sociale au Québec.
Ce jour-là, un nouveau régime public d’assurance automobile entre en vigueur et la Régie de l’assurance automobile du Québec commence officiellement ses activités.
Pour plusieurs Québécois d’aujourd’hui, ce régime paraît presque aller de soi. Lorsqu’une personne est blessée dans un accident de la route, on sait généralement qu’elle peut présenter une demande d’indemnisation à la Société de l’assurance automobile du Québec.
Mais il n’en a pas toujours été ainsi.
Avant 1978, une personne blessée dans un accident automobile pouvait devoir entrer dans un processus où la détermination de la responsabilité, la capacité financière de la personne responsable, les assurances disponibles et parfois les tribunaux occupaient une place centrale.
Le changement instauré en 1978 repose sur une idée profondément différente :
pour indemniser les préjudices corporels résultant d’un accident automobile, la première question ne sera plus de déterminer qui mérite d’être indemnisé selon sa faute, mais de déterminer les conséquences subies par la victime selon les règles du régime.
Cette transformation n’est cependant pas apparue soudainement.
Elle est le résultat de plusieurs années de réflexion, de recherches, de débats politiques, juridiques et économiques, ainsi que d’une évolution progressive de la façon dont la société québécoise concevait les risques associés à l’automobile.
Avant 1978 : lorsqu’indemnisation et responsabilité étaient étroitement liées
Avant l’instauration du régime actuel, l’assurance automobile québécoise reposait largement sur les principes généraux de la responsabilité civile.
Lorsqu’une personne subissait des blessures dans un accident, la question de la responsabilité pouvait donc devenir déterminante pour obtenir réparation.
Il fallait parfois établir la faute d’un conducteur ou d’un propriétaire de véhicule, déterminer l’étendue de sa responsabilité et vérifier si les ressources ou les assurances disponibles permettaient effectivement de verser une indemnité.
Ce système pouvait fonctionner dans certaines situations.
Mais il présentait aussi plusieurs difficultés.
La détermination de la responsabilité pouvait être complexe.
Les démarches pouvaient entraîner des délais.
Les procédures pouvaient occasionner des coûts.
Et même lorsqu’une responsabilité était établie, encore fallait-il que la personne responsable ou son assureur soit en mesure de satisfaire à la réclamation.
1961 : une première protection contre certaines situations d’insolvabilité
Le Québec n’attend toutefois pas 1978 pour commencer à améliorer la protection des personnes accidentées.
À compter de 1961, un mécanisme d’indemnisation existe notamment pour certaines victimes qui détiennent un jugement demeuré insatisfait.
La législation de cette époque prévoit un Fonds pouvant, dans certaines circonstances et jusqu’aux limites prévues par la loi, satisfaire un jugement lorsque la victime n’a pas réussi à obtenir le paiement auquel elle avait droit.
Ce mécanisme constitue une forme de protection supplémentaire, mais il ne transforme pas encore fondamentalement la logique du système.
Pour les accidents survenus entre le 30 septembre 1961 et le 1er mars 1978, la législation demeure fondée sur un régime où la responsabilité civile joue un rôle déterminant.
La réforme de 1978 ira beaucoup plus loin.
Une automobile devenue incontournable… et un problème devenu collectif
L’expansion rapide de l’automobile au Québec transforme profondément les déplacements au cours du XXe siècle.
En 1906, Montréal immatricule la première automobile du Québec.
En 1924, alors qu’au moins 100 000 véhicules circulent déjà sur les routes québécoises, un premier Code de la route est adopté afin notamment d’uniformiser davantage les règles et la signalisation.
Quelques décennies plus tard, l’automobile est devenue une composante majeure de la vie économique et sociale.
Cette croissance apporte de nouvelles possibilités de déplacement, mais aussi un nombre considérable de collisions, de blessures et de décès.
La question automobile ne peut progressivement plus être considérée uniquement comme un rapport privé entre deux personnes impliquées dans un accident.
Elle devient aussi une question de société.
1971 : le gouvernement demande de revoir le système
Le 5 mai 1971, le gouvernement du Québec met sur pied le Comité d’étude sur l’assurance automobile.
Il deviendra communément connu sous le nom de comité Gauvin, en référence à son président, l’actuaire Jean-Louis Gauvin.
Le mandat est considérable.
Le gouvernement souhaite notamment mieux comprendre :
l’augmentation du coût de l’assurance automobile;
les pertes causées par les accidents;
la manière dont les victimes sont indemnisées;
les possibilités de réduire les coûts du système;
les moyens d’offrir une compensation plus adéquate et plus équitable aux personnes accidentées.
Le comité ne travaille donc pas uniquement sur une question technique d’assurance.
Il doit réfléchir à une question beaucoup plus fondamentale :
comment une société devrait-elle répartir les conséquences humaines et économiques des accidents automobiles?
Le rapport Gauvin : remettre en question le rôle de la faute
Après plusieurs années de travaux, le comité dépose son rapport en mars 1974.
Le document compte plus de 400 pages.
Ses auteurs examinent en profondeur le fonctionnement de l’assurance automobile, les mécanismes d’indemnisation et différentes expériences réalisées ailleurs.
Le principe proposé constitue une rupture importante avec la logique traditionnelle.
Pour les dommages corporels, le comité recommande essentiellement de ne plus faire de la faute le fondement de l’indemnisation.
La priorité devrait plutôt être accordée à la compensation des pertes économiques subies par les personnes accidentées, selon un système que le comité souhaite plus efficace, plus équitable et moins coûteux.
En d’autres mots, deux questions jusqu’alors étroitement liées commencent à être séparées :
Qui est responsable de l’accident?
Comment la personne blessée doit-elle être indemnisée?
C’est cette séparation qui se retrouvera au cœur du régime québécois.
Une réforme qui ne faisait pas l’unanimité
Il serait cependant inexact de présenter cette transformation comme une évolution évidente ou unanimement acceptée.
Le rapport Gauvin suscite des débats importants.
Des assureurs, des courtiers, des juristes, des associations professionnelles, des groupes de citoyens, des organisations syndicales et plusieurs autres acteurs interviennent dans les consultations publiques.
Les discussions portent notamment sur :
le rôle de l’État;
le rôle de l’entreprise privée;
le droit de recours devant les tribunaux;
la responsabilité civile;
le coût des primes;
la portée des indemnités;
la protection des victimes;
l’administration du futur régime.
Les Journaux des débats de l’Assemblée nationale témoignent de l’intensité de ces échanges.
La réforme qui prendra forme en 1977 et 1978 résulte donc d’un véritable choix de société effectué après plusieurs années de discussions.
1977 : le projet de loi 67
Le 19 août 1977, Lise Payette, alors ministre des Consommateurs, Coopératives et Institutions financières, présente à l’Assemblée nationale le projet de loi 67, Loi sur l’assurance automobile.
Le projet fait ensuite l’objet d’importants travaux parlementaires.
La loi est finalement sanctionnée le 22 décembre 1977.
Ses principales dispositions relatives au nouveau régime entreront en vigueur le 1er mars 1978.
À compter de cette date, le paysage québécois de l’assurance automobile est profondément transformé.
1er mars 1978 : naissance officielle de la Régie
Le même jour, la Régie de l’assurance automobile du Québec entre officiellement en fonction pour administrer le nouveau régime public.
Dans son Rapport annuel de gestion 2003, publié à l’occasion du 25e anniversaire du régime, la Société indique que la Régie comptait alors 330 employés.
L’historique actuellement publié par la SAAQ utilise pour sa part une valeur arrondie d’environ 400 employés.
Ces deux chiffres proviennent de publications officielles de la même organisation. La différence peut notamment refléter une méthode ou une date de comptabilisation différente. En l’absence d’une explication documentaire précise, il est plus prudent de conserver les deux informations en les attribuant à leurs sources respectives.
Ce détail illustre d’ailleurs une règle importante lorsqu’on travaille avec des archives : un chiffre historique gagne à être rattaché à la source qui l’a produit.
Que signifie réellement « sans égard à la responsabilité »?
La notion est souvent connue sous l’expression anglaise no-fault.
Elle est aussi parfois mal comprise.
La Loi sur l’assurance automobile prévoit que les indemnités accordées par la SAAQ pour les préjudices corporels couverts sont versées sans égard à la responsabilité de quiconque.
Cela signifie essentiellement qu’un résident du Québec qui subit un préjudice corporel dans un accident automobile couvert par le régime peut être indemnisé sans devoir préalablement démontrer qu’une autre personne est responsable de ses blessures.
Le régime actuel protège également les résidents du Québec lorsqu’un accident automobile couvert survient ailleurs dans le monde, selon les conditions prévues par la loi.
« Sans égard à la responsabilité » ne veut pas dire « sans responsabilité »
Cette distinction est fondamentale.
Le régime public d’indemnisation ne signifie pas que les comportements d’un conducteur deviennent sans conséquence.
Un conducteur qui enfreint les règles peut toujours, selon la situation, faire face à :
des constats d’infraction;
des amendes;
des points d’inaptitude;
une suspension ou une révocation du permis;
des accusations criminelles lorsque les circonstances le justifient;
des conséquences relatives à l’assurance de son véhicule;
d’autres mesures prévues par les lois applicables.
Le régime de 1978 ne supprime donc pas la notion de responsabilité dans la conduite automobile.
Il modifie surtout la manière dont les préjudices corporels sont indemnisés.
On pourrait résumer cette distinction ainsi :
Une personne peut être tenue responsable de sa conduite sans que l’indemnisation des blessures d’une victime dépende de cette responsabilité.
Pourquoi avoir séparé la faute de l’indemnisation?
L’une des raisons fondamentales était de réduire les situations dans lesquelles une personne blessée devait attendre que la responsabilité soit déterminée avant de pouvoir recevoir une compensation.
Dans l’ancien modèle, deux personnes pouvaient s’opposer pendant une période importante sur la question :
« Qui a causé l’accident? »
Pendant ce temps, la personne blessée pouvait subir :
une perte de revenu;
des limitations fonctionnelles;
des frais;
des conséquences familiales;
des besoins de réadaptation.
Le régime public vise à déplacer le centre de gravité du système.
Pour le préjudice corporel couvert, l’analyse porte principalement sur la personne accidentée, les conséquences de ses blessures et les indemnités auxquelles elle peut avoir droit selon la loi.
Mais qu’arrive-t-il aux dommages matériels?
C’est ici qu’une autre distinction importante doit être faite.
Le Québec n’a pas entièrement étatisé l’assurance automobile.
Le régime repose plutôt sur une combinaison de deux composantes.
Les préjudices corporels
Ils relèvent principalement du régime public administré par la SAAQ, selon les conditions prévues par la Loi sur l’assurance automobile.
Les dommages matériels
Ils demeurent principalement du ressort de l’assurance automobile privée.
Le propriétaire d’un véhicule circulant au Québec doit notamment détenir l’assurance de responsabilité civile exigée par la loi.
Depuis 1978, une convention d’indemnisation directe permet aussi, dans les situations auxquelles elle s’applique, qu’un assuré traite avec son propre assureur pour les dommages matériels causés à son véhicule lors d’une collision.
Ainsi, le système québécois ne doit pas être réduit à la formule :
« La SAAQ paie tout. »
Ce n’est pas le cas.
Il existe une distinction structurante entre la protection des personnes et la protection des biens.
1980 : la Régie devient aussi un acteur de sécurité routière
La mission de la Régie évolue rapidement après sa création.
En 1980, les activités du Bureau des véhicules automobiles, jusque-là rattaché au ministère des Transports, sont transférées à la Régie.
Cette dernière devient ainsi responsable de fonctions liées notamment :
à l’immatriculation des véhicules;
à la délivrance des permis de conduire;
à la gestion de l’accès au réseau routier.
La législation lui confie également un mandat de promotion de la sécurité routière.
Ce changement est considérable.
L’organisation créée deux ans plus tôt essentiellement autour de l’indemnisation commence à intervenir également avant l’accident.
Il ne s’agit plus seulement de réparer les conséquences.
Il s’agit aussi de contribuer à les prévenir.
De l’indemnisation à la prévention
Cette évolution fait apparaître une logique particulièrement intéressante.
Un organisme qui indemnise les conséquences des collisions possède également un intérêt collectif à réduire leur fréquence et leur gravité.
Prévenir une collision peut éviter :
un décès;
une blessure;
une incapacité;
une perte de revenu;
une réadaptation longue;
des répercussions familiales;
des coûts sociaux et économiques importants.
La prévention et l’indemnisation deviennent ainsi deux composantes d’une même mission de protection de la personne.
1982 : un nouveau Code de la sécurité routière
En 1982, un nouveau Code de la sécurité routière entre en vigueur au Québec.
Il renforce et modernise l’encadrement de la circulation routière.
Au fil des décennies suivantes, le Code continuera d’évoluer en fonction :
des connaissances en sécurité routière;
des changements technologiques;
des nouveaux moyens de déplacement;
des comportements observés;
des orientations gouvernementales;
des préoccupations liées aux usagers plus vulnérables.
Le cadre que connaît un apprenti conducteur aujourd’hui est donc lui aussi le résultat d’une longue évolution.
1990 : la Régie devient la Société de l’assurance automobile du Québec
En 1990, une nouvelle étape est franchie.
La Régie de l’assurance automobile du Québec devient la Société de l’assurance automobile du Québec — la SAAQ.
Une réforme de la Loi sur l’assurance automobile entre également en vigueur tout en maintenant le principe fondamental de l’indemnisation des préjudices corporels sans égard à la responsabilité.
La SAAQ décrit alors son approche comme un modèle intégré réunissant plusieurs dimensions :
la prévention;
l’accès au réseau routier;
le contrôle;
l’indemnisation;
la réadaptation.
En 1991, elle assume officiellement, par l’intermédiaire de Contrôle routier Québec, la surveillance et le contrôle du transport routier des personnes et des marchandises.
L’organisation qui avait commencé avec l’indemnisation des victimes est devenue un acteur présent à plusieurs étapes du système routier.
Une mission qui demeure centrée sur la personne
Aujourd’hui encore, la SAAQ définit sa mission centrale ainsi : protéger la personne contre les risques liés à l’usage de la route.
Ses principaux mandats comprennent notamment :
l’administration du régime public d’assurance automobile;
l’indemnisation des personnes accidentées;
la réadaptation;
la gestion de l’accès au réseau routier;
la promotion de la sécurité routière;
la surveillance et le contrôle du transport routier des personnes et des biens;
la détermination des contributions d’assurance et la gestion du fonds associé au régime.
Cette mission actuelle porte encore la trace directe des décisions prises en 1978, 1980 et 1990.
2003 : lorsque la SAAQ fait le bilan de ses 25 premières années
À l’occasion de son 25e anniversaire, la SAAQ revient sur son histoire dans son Rapport annuel de gestion 2003.
Elle y présente deux données particulièrement marquantes.
Entre 1978 et 2003, elle indique avoir versé environ :
11 milliards de dollars d’indemnités à quelque 750 000 personnes accidentées.
Ces chiffres permettent de mesurer l’ampleur du régime au-delà de ses aspects administratifs.
750 000 personnes, ce sont autant de dossiers derrière lesquels se trouvent des blessures, des incapacités, des pertes de revenus, des familles et des trajectoires de vie parfois profondément modifiées.
Un changement considérable du bilan routier
Le même rapport fournit également une comparaison du bilan routier entre 1978 et 2003.
La SAAQ choisit alors de rapporter les résultats au nombre de véhicules autorisés à circuler, ce qui permet de tenir compte en partie de l’augmentation du parc automobile.
Selon le rapport :
le nombre de décès passe de 6 à 1,2 par 10 000 véhicules autorisés à circuler;
le nombre de blessés graves passe de 26 à 12 par 10 000 véhicules.
Cela correspond, selon la SAAQ, à une réduction d’environ :
80 % du taux de décès;
54 % du taux de blessés graves.
En 2003, le Québec comptait néanmoins encore 621 décès, 6 072 blessés graves et 49 823 blessés légers selon le bilan présenté dans ce rapport.
Les progrès étaient donc importants, mais ils ne signifiaient pas que le problème de la sécurité routière était résolu.
Peut-on attribuer cette amélioration uniquement à la SAAQ?
Non.
Et cette nuance est importante.
Le développement de la Régie puis de la SAAQ a certainement constitué une partie importante de l’évolution québécoise en sécurité routière.
Mais une réduction du nombre de décès ou de blessures sur plusieurs décennies ne peut raisonnablement être attribuée à un seul organisme ou à une seule mesure.
Plusieurs transformations ont eu lieu simultanément :
amélioration de la conception des véhicules;
ceintures de sécurité et autres systèmes de retenue;
amélioration des routes et de leur environnement;
évolution des services policiers;
évolution du Code de la sécurité routière;
mesures concernant l’alcool et les drogues au volant;
développement des services préhospitaliers;
progrès de la traumatologie;
amélioration des soins médicaux et de la réadaptation;
formation des conducteurs;
campagnes de sensibilisation;
recherche scientifique;
évolution des normes de sécurité;
changements dans les comportements sociaux.
La sécurité routière constitue précisément un domaine où la responsabilité partagée est essentielle.
Les progrès appartiennent rarement à un seul acteur.
Ils résultent plutôt de l’action combinée des citoyens, des institutions, des professionnels, des chercheurs, des concepteurs, des services d’urgence, des policiers, des éducateurs et des gouvernements.
2025 : le chemin parcouru n’élimine pas le travail à faire
Le bilan routier 2025 de la SAAQ dénombre :
371 décès;
1 282 personnes blessées gravement;
28 365 personnes blessées légèrement;
pour un total de 30 018 personnes accidentées.
Ces chiffres ne peuvent pas être comparés directement à tous les indicateurs de 1978 ou de 2003 sans tenir compte de la croissance de la population, du parc automobile, du kilométrage parcouru et des méthodes statistiques utilisées.
Ils permettent néanmoins de constater une chose :
près d’un demi-siècle après la réforme de 1978, la protection des personnes contre les risques de la route demeure un chantier inachevé.
Le régime public ne cherche pas à décider qui est une « bonne » ou une « mauvaise » victime
Le principe de l’indemnisation sans égard à la responsabilité contient aussi une dimension humaine particulière.
Une personne peut commettre une erreur grave au volant.
Elle peut être sanctionnée pour cette erreur.
Elle peut devoir en assumer les conséquences juridiques, administratives et personnelles.
Mais si elle subit elle-même un préjudice corporel couvert par le régime, l’indemnisation n’est généralement pas fondée sur un jugement moral de la personne.
Cette distinction ne banalise pas les comportements dangereux.
Elle sépare deux fonctions différentes de la société :
responsabiliser et sanctionner lorsque cela est nécessaire;
protéger et indemniser lorsqu’une personne subit un préjudice couvert.
Comprendre cette différence permet de mieux saisir la philosophie du régime québécois.
Prévenir plutôt que seulement réparer
Il existe également une leçon importante dans l’évolution institutionnelle de la SAAQ.
En 1978, l’organisation est créée principalement pour administrer l’indemnisation.
Deux ans plus tard, son champ d’action s’étend à la sécurité routière et à l’accès au réseau.
Ce changement traduit une idée simple :
indemniser correctement une personne après un accident est nécessaire; empêcher que l’accident se produise demeure préférable lorsque cela est possible.
La prévention n’éliminera jamais toutes les erreurs humaines.
Elle peut cependant réduire leur fréquence, limiter leurs conséquences et créer des marges permettant qu’une erreur ne devienne pas automatiquement une tragédie.
Pourquoi raconter cette histoire aux apprentis conducteurs?
À première vue, l’histoire de l’assurance automobile peut sembler éloignée d’une leçon de conduite.
Elle ne l’est pas.
Un apprenti conducteur reçoit aujourd’hui un ensemble de protections, de règles, de normes et de services qui n’existaient pas nécessairement pour les générations précédentes.
Le permis de conduire.
Les examens.
Le Code de la sécurité routière.
La signalisation normalisée.
La ceinture de sécurité.
Les normes de construction des véhicules.
La prévention.
Les services d’urgence.
L’indemnisation.
La réadaptation.
Chacun de ces éléments possède sa propre histoire.
Et derrière une grande partie de cette histoire se trouvent des accidents analysés, des lacunes identifiées, des recherches, des débats et des décisions prises pour tenter de faire mieux.
« Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier »
Cette phrase prend ici un sens particulièrement concret.
Elle ne signifie pas que chacune des règles actuelles résulte directement du décès d’une personne précise.
L’histoire est beaucoup plus complexe.
Elle signifie plutôt que notre compréhension actuelle de la sécurité routière s’est construite progressivement à partir de l’expérience collective.
Des personnes ont été blessées.
Des familles ont subi des pertes.
Des chercheurs ont étudié les collisions.
Des coroners ont formulé des recommandations.
Des ingénieurs ont modifié les véhicules et les routes.
Des parlementaires ont débattu des lois.
Des professionnels ont développé de nouvelles pratiques.
Des citoyens ont demandé des changements.
Et les générations suivantes ont hérité d’un système différent.
Ce que l’histoire de 1978 nous apprend sur la sécurité routière
Le régime public d’assurance automobile offre finalement une leçon qui dépasse largement l’assurance.
Il rappelle qu’un problème routier peut être observé sous plusieurs angles.
Avant la collision :
prévention;
formation;
infrastructures;
réglementation;
contrôle;
comportements.
Pendant la collision :
vitesse;
énergie;
protection offerte par le véhicule;
ceinture;
dispositifs de sécurité;
vulnérabilité des personnes impliquées.
Après la collision :
secours;
soins;
indemnisation;
réadaptation;
soutien aux personnes et aux familles;
analyse de l’événement afin d’en tirer des enseignements.
La sécurité routière est donc beaucoup plus vaste que le comportement du conducteur seul.
Que savons-nous?
Le Québec utilisait avant 1978 un régime d’indemnisation automobile où la responsabilité civile occupait une place centrale.
En 1971, le gouvernement crée le comité Gauvin pour examiner en profondeur le fonctionnement de l’assurance automobile.
Son rapport de 1974 recommande notamment une transformation majeure du système d’indemnisation des préjudices corporels.
Le projet de loi 67 est présenté en août 1977 et la Loi sur l’assurance automobile est sanctionnée le 22 décembre de la même année.
Le 1er mars 1978, le nouveau régime public entre en vigueur et la Régie de l’assurance automobile du Québec commence officiellement ses activités.
Le principe de l’indemnisation sans égard à la responsabilité demeure aujourd’hui l’un des fondements du régime québécois pour les préjudices corporels couverts.
Pourquoi est-ce important?
Parce que connaître cette histoire permet de comprendre que les institutions et les règles actuelles ne sont pas apparues spontanément.
Elles sont le résultat de problèmes observés, de solutions discutées, de compromis et d’une évolution des connaissances.
Cette histoire permet aussi de mieux comprendre une distinction souvent mal interprétée :
indemniser sans égard à la responsabilité ne signifie pas abolir la responsabilité du conducteur.
La prévention, les sanctions, l’indemnisation et la réadaptation peuvent coexister parce qu’elles répondent à des besoins différents.
Que pouvons-nous faire?
Pour un apprenti conducteur, un parent accompagnateur ou un professionnel de la formation, cette histoire peut servir à replacer les règles de conduite dans une perspective plus large.
Plutôt que de transmettre uniquement :
« Tu dois respecter cette règle parce que c’est la loi. »
on peut aussi expliquer :
« Cette règle appartient à un système qui cherche depuis des décennies à réduire la fréquence et la gravité des conséquences de nos erreurs. »
Cette compréhension ne remplace pas l’obligation de respecter le Code.
Elle peut cependant lui donner davantage de sens.
Conclusion : une institution née après une question simple et difficile
L’histoire du régime québécois d’assurance automobile commence finalement par une question qui reste actuelle :
Que doit faire une société lorsque l’usage nécessaire et largement répandu de l’automobile entraîne inévitablement des blessures, des décès et des pertes économiques?
Avant 1978, la réponse québécoise faisait largement reposer l’indemnisation sur la responsabilité civile.
À partir du 1er mars 1978, une autre réponse est mise en place pour les préjudices corporels : mutualiser une partie du risque et indemniser les personnes selon un régime public sans égard à la responsabilité.
Puis l’organisation chargée d’indemniser évoluera.
Elle administrera les permis.
Elle administrera l’immatriculation.
Elle interviendra en prévention.
Elle contribuera au contrôle routier.
Elle accompagnera la réadaptation.
Cette évolution résume à elle seule une transformation importante de la pensée en sécurité routière :
protéger la personne ne consiste pas seulement à déterminer qui avait tort après l’accident.
C’est aussi tenter d’éviter l’accident, limiter ses conséquences lorsqu’il survient et soutenir ceux qui devront vivre avec ce qui s’est produit.
En 2003, après 25 années d’existence, la SAAQ rappelait avoir versé environ 11 milliards de dollars d’indemnités à quelque 750 000 personnes accidentées.
Ces nombres appartiennent aujourd’hui à l’histoire.
Mais l’idée qui avait conduit à la réforme demeure bien vivante :
derrière chaque dossier d’assurance automobile se trouve d’abord une personne.
Avis historique et juridique
Le présent article est proposé à des fins pédagogiques, historiques et informatives. Il ne constitue pas un avis juridique et ne peut remplacer l’interprétation d’un juriste, d’un tribunal, de la Société de l’assurance automobile du Québec ou d’un autre organisme compétent.
Les lois et les programmes d’indemnisation ont évolué depuis 1978 et peuvent continuer d’être modifiés. Une situation particulière doit donc être analysée selon la législation et les règles applicables au moment concerné.
Références et sources
Société de l’assurance automobile du Québec.Rapport annuel de gestion 2003. Section « Un peu d’histoire », publiée à l’occasion du 25e anniversaire de la Société. Le rapport indique notamment la création de la Régie le 1er mars 1978 avec un effectif de 330 employés, le transfert du Bureau des véhicules automobiles en 1980, l’évolution institutionnelle de 1990 ainsi que les données historiques sur les indemnités et le bilan routier.
Société de l’assurance automobile du Québec.Petite histoire de la SAAQ – Version accessible. Chronologie institutionnelle de 1906 à aujourd’hui, notamment pour les années 1978, 1980, 1982, 1990, 1991 et 2004.
Société de l’assurance automobile du Québec.Le régime public d’assurance automobile du Québec. Présentation du principe actuel de couverture des résidents du Québec pour les blessures résultant d’un accident automobile, sans égard à leur responsabilité, selon les conditions prévues par le régime.
Société de l’assurance automobile du Québec.Mission et mandats. Présentation actuelle de la mission de protection de la personne contre les risques liés à l’usage de la route.
Québec.Loi sur l’assurance automobile, RLRQ, chapitre A-25. Notamment les dispositions définissant le préjudice corporel et le principe d’indemnisation sans égard à la responsabilité de quiconque.
Québec.Loi sur la Société de l’assurance automobile du Québec et versions historiques de la loi constitutive de la Régie, pour l’évolution de ses fonctions en matière d’indemnisation, de permis, d’immatriculation et de sécurité routière.
Québec, Comité d’étude sur l’assurance automobile.Rapport du Comité d’étude sur l’assurance-automobile dans la province de Québec, communément appelé rapport Gauvin. Éditeur officiel du Québec, 1974.
Assemblée nationale du Québec.Journaux des débats – Étude du rapport Gauvin, Commission permanente des institutions financières, compagnies et coopératives, 1974.
Assemblée nationale du Québec.Projet de loi 67 – Loi sur l’assurance automobile. Projet présenté par Lise Payette le 19 août 1977; loi sanctionnée le 22 décembre 1977; principales dispositions du nouveau régime mises en vigueur le 1er mars 1978.
Autorité des marchés financiers. Documentation sur l’assurance automobile au Québec et sur la distinction entre le régime public applicable aux préjudices corporels et l’assurance privée applicable principalement aux dommages matériels.
Société de l’assurance automobile du Québec.Bilan routier 2025. Données publiées en 2026 : 371 personnes décédées, 1 282 personnes blessées gravement et 28 365 personnes blessées légèrement.
Nous sommes tous responsables de notre conduite parce que la route, elle, ne pardonne pas l’ignorance !
Si tu conduis aujourd’hui, c’est parce que d’autres ont payé le prix hier !